Qué debe resolver la planeación estratégica
Una lista de proyectos no explica por qué la empresa debe hacerlos ni cómo se relacionan. La planeación estratégica necesita ordenar elecciones: a qué clientes atender, qué valor ofrecer, qué capacidades desarrollar y qué resultados perseguir durante el horizonte elegido. Después traduce esas elecciones en compromisos que la organización pueda sostener.
Empieza por una pregunta que justifique el ejercicio. Puede ser recuperar rentabilidad, crecer en un segmento concreto o reducir la dependencia de un cliente. Evita formularla como «hacer el plan del próximo año». El calendario puede activar la revisión, pero el contenido debe responder a decisiones reales y a cambios relevantes en el negocio.
BDC vincula el plan de acción con actividades concretas, responsables, plazos e indicadores. [1] Aquí utilizaremos esa conexión como referencia y desarrollaremos un ejemplo propio. El objetivo no es producir un documento de determinada extensión, sino que un gerente pueda identificar qué debe cambiar, con qué recursos y cómo se revisará.
Construye una base de diagnóstico suficientemente compartida
Reúne información sobre clientes, resultados económicos, capacidad operativa y organización. Selecciona datos que influyan en las decisiones del plan. Si los márgenes cambian por tipo de servicio, un promedio general podría ocultar dónde se genera el problema. Si la operación depende de una sola persona, el crecimiento previsto debe considerar esa vulnerabilidad.
Antes de discutir metas, aclara qué hechos acepta el equipo, qué hipótesis están pendientes y qué datos son poco fiables. El diagnóstico de gestión empresarial ayuda a separar síntomas y explicaciones. No necesitas resolver todas las incertidumbres para avanzar, pero sí identificar cuáles podrían volver inviable una decisión importante.
Incluye señales externas que afecten la elección: cambios observados en necesidades del cliente, condiciones de suministro o prácticas de competidores. Registra su fuente y fecha. Una tendencia general publicada en otro mercado no demuestra que tus compradores estén dispuestos a pagar por una nueva oferta. Esa relación debe contrastarse.
Expresa las prioridades como elecciones, no como deseos
«Crecer», «mejorar la calidad» y «ser más eficientes» pueden describir aspiraciones compartidas, pero todavía no orientan el uso de recursos. Una elección más concreta sería concentrar el crecimiento en clientes con necesidades recurrentes y estandarizar la prestación que les ofrecemos. Esa decisión tiene consecuencias para ventas, servicio, contratación y tecnología.
Para cada prioridad, escribe qué problema aborda, por qué merece atención y qué iniciativas quedan fuera. Comprueba que las prioridades no exigen simultáneamente la misma capacidad escasa. Si todas dependen del responsable de operaciones durante el mismo trimestre, el plan necesita una secuencia o recursos adicionales.
Una prioridad también necesita condiciones de revisión. Si el supuesto principal es que cierto segmento acepta contratos recurrentes, define qué evidencia comercial reunirás antes de ampliar la inversión. Mantener un rumbo no obliga a conservar una hipótesis cuando los datos la contradicen.
Ejemplo de plan para una empresa de servicios técnicos
La empresa del ejemplo es ficticia. Atiende instalaciones comerciales, tiene trabajo recurrente y servicios de emergencia. La dirección identifica dos problemas: reprogramaciones frecuentes y dependencia de encargos ocasionales. Elige como orientación fortalecer contratos recurrentes que pueda cumplir con una capacidad previsible.
| Objetivo | Iniciativa | Responsable y evidencia |
|---|---|---|
| Conseguir una oferta recurrente validada | Diseñar un alcance de servicio y probarlo con clientes elegibles. | Responsable comercial: aceptación, objeciones y condiciones acordadas. |
| Mejorar la previsibilidad de la prestación | Validar información, materiales y agenda antes de confirmar visitas. | Operaciones: cumplimiento y motivos de reprogramación. |
| Reducir la dependencia de decisiones del dueño | Acordar autoridad para cambios habituales dentro del servicio. | Dirección: consultas repetidas y excepciones resueltas. |
El equipo deberá añadir metas numéricas después de verificar la referencia inicial y la capacidad de intervención. En el ejemplo no se inventa un porcentaje de crecimiento para completar la tabla. Cada objetivo exige decidir qué se medirá, con qué definición y qué nivel de mejora sería razonable frente a la información disponible.
Para una iniciativa, la primera entrega podría ser una prueba con un conjunto acotado de clientes, no el lanzamiento general de un nuevo contrato. La decisión de ampliar se tomaría al comprobar aceptación, costos de atención, restricciones operativas y capacidad para mantener la promesa. La prueba forma parte de la estrategia porque reduce una incertidumbre decisiva.
Haz que la capacidad aparezca dentro del plan
Asigna a cada iniciativa tiempo de las personas, presupuesto, información y dependencias. No basta con nombrar a un responsable que ya tiene su agenda completa. Indica qué trabajo dejará de hacer, quién lo asumirá o qué plazo cambiará. El costo de oportunidad debe ser visible, incluso cuando no exista un desembolso nuevo.
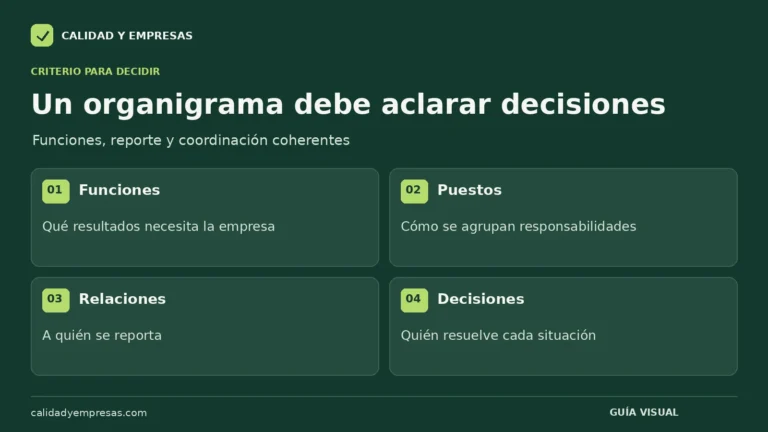
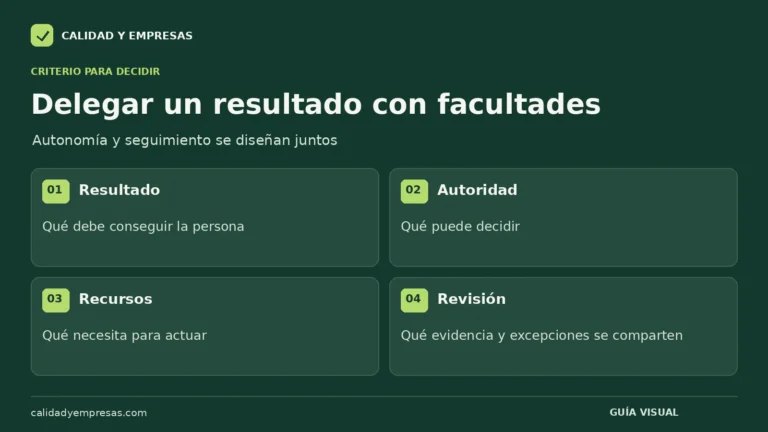
También aclara las atribuciones. Un gerente no puede responder por un cambio de servicio si todas las excepciones comerciales siguen resolviéndose fuera del acuerdo. Revisa el organigrama y las funciones cuando las iniciativas crucen áreas, y utiliza la delegación de decisiones para precisar qué puede resolver cada responsable.
Separa presupuesto autorizado, estimación y gasto realizado. Una estimación preliminar no equivale a recursos disponibles. Si la iniciativa depende de financiamiento, contratación o un proveedor, señala esa condición y quién debe resolverla. Así evitarás interpretar una dependencia no satisfecha como incumplimiento del equipo ejecutor.
Vincula cada indicador con una decisión
Utiliza medidas de actividad para saber si el trabajo ocurrió y medidas de resultado para evaluar qué cambió. Entrevistar a clientes es una actividad; comprobar que aceptan una oferta bajo condiciones sostenibles es otro tipo de evidencia. Terminar un procedimiento tampoco demuestra que el equipo lo use o que mejore la prestación.
Define fuente, periodicidad, responsable y criterio de interpretación. Si dos áreas calculan cumplimiento con fechas distintas, la discusión se desviará hacia el número. Mantén una definición común y conserva los casos que explican las desviaciones. Un tablero debe abrir conversaciones de decisión, no reemplazar la comprensión del negocio.
Evita premiar una sola medida sin observar sus efectos. Aumentar contratos puede ser perjudicial si se aceptan compromisos que la operación no puede cumplir. Reducir costos puede deteriorar una capacidad necesaria para la oferta elegida. Selecciona una medida complementaria que haga visible ese riesgo.
Cómo realizar una revisión trimestral útil
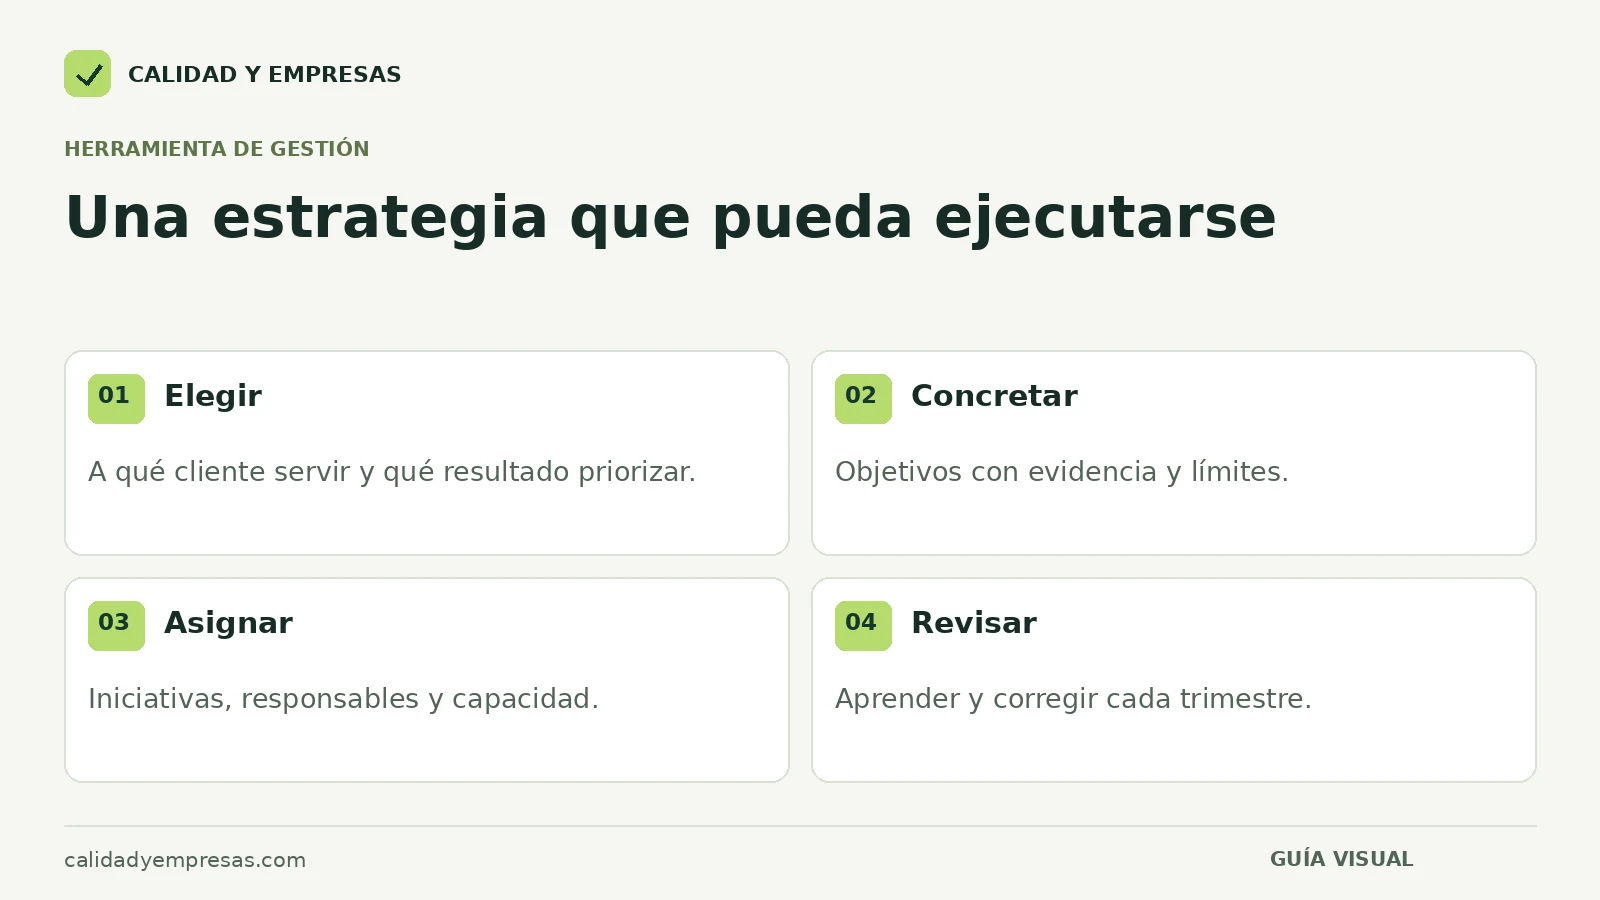
Antes de la reunión, cada responsable prepara avances, resultados, obstáculos y una decisión solicitada. Durante la sesión, distingue un desvío de ejecución de un supuesto estratégico que dejó de sostenerse. El primero puede requerir recursos o coordinación; el segundo puede exigir cambiar una iniciativa o revisar la elección.
La revisión del ejemplo preguntaría si la oferta recurrente fue aceptada, si su prestación se pudo organizar y si produjo condiciones económicas compatibles con el negocio. Si el cliente valora un servicio diferente del previsto, la respuesta no debería limitarse a intensificar la venta del mismo paquete.
Cierra con acuerdos registrados: mantener, ajustar, detener o ampliar; quién ejecutará la decisión; qué recurso se reasigna; y cuándo se comprobará el efecto. Conserva las versiones anteriores para entender qué cambió y por qué. Un plan vivo necesita trazabilidad, no un documento nuevo que borre la historia cada trimestre.
Tu siguiente paso
Usa estos puntos para revisar el tema con tu equipo.
Preguntas frecuentes
¿El plan debe abarcar exactamente un año?
El horizonte depende del negocio y de la decisión. Puedes combinar una orientación de varios años con iniciativas de corto plazo y revisiones trimestrales. Lo necesario es que los supuestos, recursos y fechas sean comprensibles y puedan revisarse cuando cambien las condiciones.