Qué hace integral a un cuadro de mando
Un tablero puede mostrar ventas, entregas y ausencias sin explicar qué estrategia sigue la empresa. El cuadro de mando integral busca conectar objetivos desde distintas perspectivas para que la dirección examine resultados y condiciones que podrían producirlos. La selección debe responder al rumbo elegido, no a la facilidad de extraer datos.
El Balanced Scorecard Institute presenta las perspectivas tradicionales de finanzas, clientes, procesos internos y aprendizaje y crecimiento. [1] Esas perspectivas ayudan a ordenar la conversación; no obligan a usar los mismos indicadores en todas las empresas ni demuestran que una mejora en una medida cause automáticamente otra.
Empieza con una decisión estratégica y describe su lógica. Si la prioridad es crecer mediante pedidos repetibles, el tablero necesita observar algo distinto de una estrategia basada en proyectos altamente personalizados. La planeación estratégica aporta el punto de partida para escoger objetivos y renuncias.
El caso ficticio: mobiliario a medida con cambios tardíos
Una fabricante ficticia de mobiliario quiere hacer más previsible la entrega de proyectos para oficinas pequeñas. La revisión interna muestra cambios de diseño después de comprar materiales, horas de retrabajo y fechas renegociadas. La empresa decide mejorar la definición previa y la gestión de modificaciones, antes de ampliar el volumen comercial.
Su hipótesis es que preparar mejor a quienes validan diseños y aclarar la autoridad de cambios permitirá reducir modificaciones tardías. Eso debería disminuir retrabajo y favorecer cumplimiento de fechas, con un efecto esperado sobre la economía de los proyectos. Cada relación necesita comprobarse: el atraso también podría depender de proveedores o capacidad de producción.
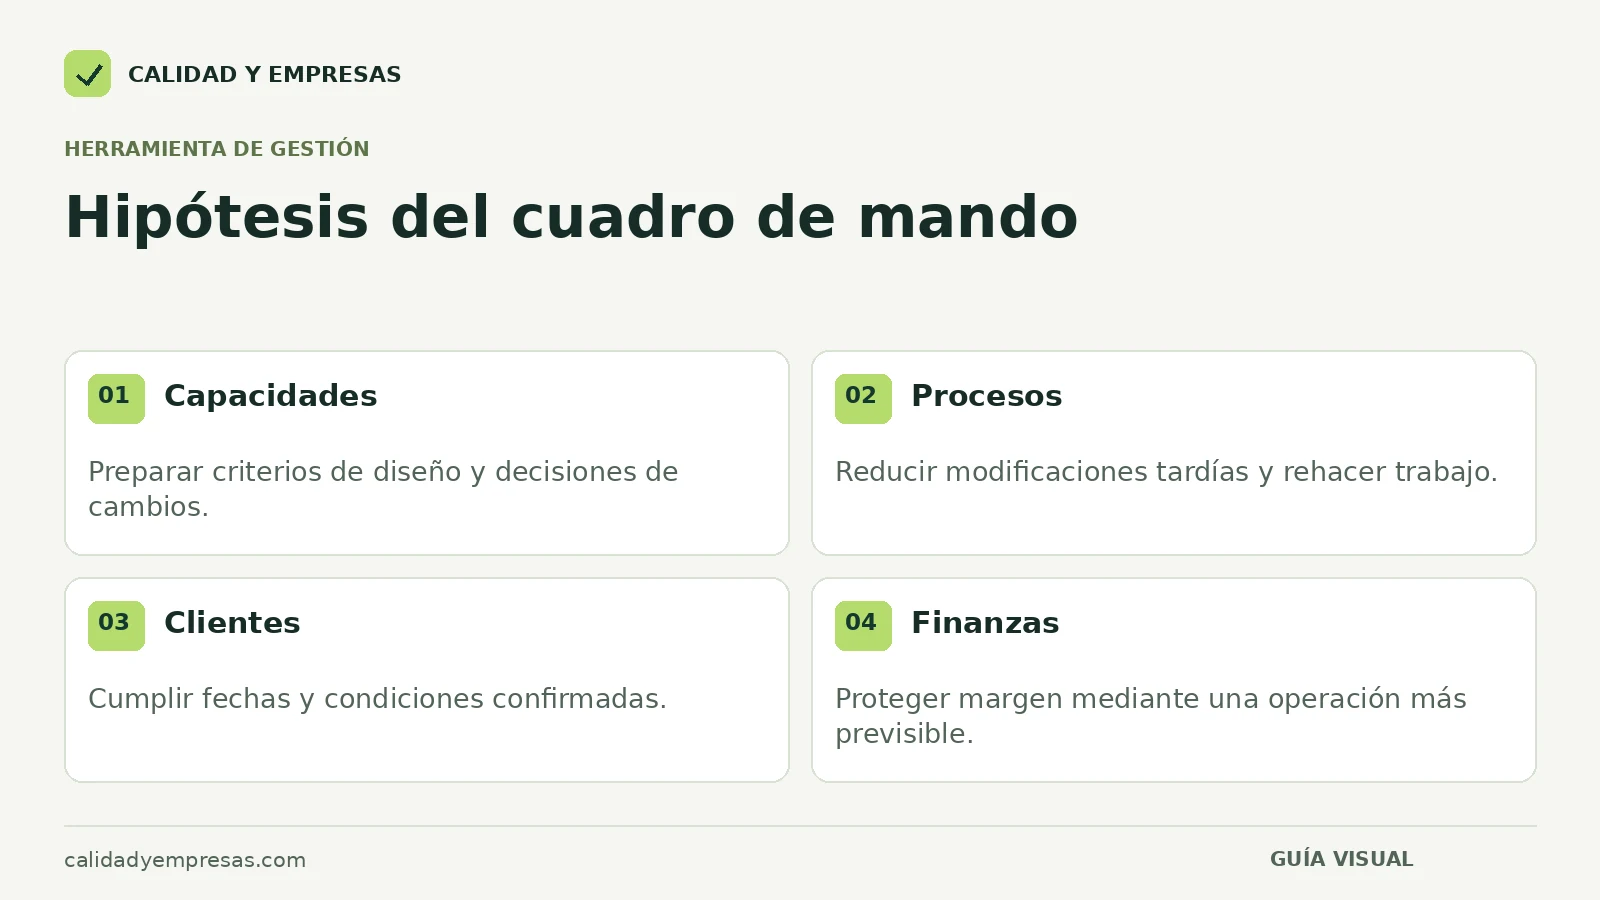
El tablero siguiente utiliza cifras inventadas para mostrar cómo leer el conjunto. Los valores iniciales y actuales representan dos periodos mensuales comparables dentro del ejemplo; las metas corresponden al cierre del trimestre. En una empresa real habría que justificar comparabilidad, estacionalidad, mezcla y suficiencia de datos.
Tablero completo con ocho indicadores
| Perspectiva y objetivo | Indicador | Inicial | Actual | Meta trimestral | Responsable |
|---|---|---|---|---|---|
| Finanzas: proteger la contribución de proyectos | Margen de contribución del grupo definido. | 28% | 30% | 32% | Responsable financiero. |
| Finanzas: reducir recursos absorbidos por correcciones | Costo de retrabajo identificado sobre ingresos del grupo. | 7% | 5% | 4% | Finanzas y producción. |
| Clientes: cumplir la promesa de entrega | Proyectos completos en fecha original. | 14/20: 70% | 16/20: 80% | 90% | Responsable de proyectos. |
| Clientes: evitar correcciones tras entrega | Proyectos con incidencia atribuible dentro de la ventana definida. | 5/20: 25% | 3/20: 15% | 10% o menos | Atención y proyectos. |
| Procesos: estabilizar requisitos | Expedientes aprobados completos antes de comprar. | 12/20: 60% | 17/20: 85% | 95% | Diseño y comercial. |
| Procesos: controlar modificaciones | Cambios con impacto y autorización registrados antes de ejecutar. | 9/15: 60% | 12/15: 80% | 100% | Responsable de proyectos. |
| Capacidades: validar diseños con criterios comunes | Personas asignadas que resuelven los casos de práctica acordados. | 2/6: 33,3% | 5/6: 83,3% | 6/6 | Responsable técnico. |
| Capacidades: disponer de respaldo de decisión | Familias críticas de decisión con titular y suplente preparados. | 1/4: 25% | 3/4: 75% | 4/4 | Dirección. |
Las metas son supuestos del caso, no referencias sectoriales. El valor de cien por ciento en cambios significa que el procedimiento exige autorización previa para todos los cambios incluidos. No debe relajarse una obligación aplicable por presentarla como indicador. La meta tampoco prueba que el procedimiento sea suficiente para cualquier riesgo.
Define las medidas antes de colorear el tablero
El margen de contribución del ejemplo se calcula como ingresos menos costos variables definidos, dividido entre ingresos y multiplicado por cien. No es margen neto ni flujo de caja. El responsable financiero debe especificar qué costos se incluyen, mantener consistencia y revisar si la medida es adecuada para la decisión.
El costo de retrabajo requiere una definición de corrección y un método de valoración. No debe contarse dos veces ni suponerse que toda hora liberada se convierte en ahorro de efectivo. Puede estar incluido en otros costos del tablero: los indicadores explican perspectivas, no son partidas independientes que puedan sumarse indiscriminadamente.
La puntualidad utiliza fecha originalmente confirmada y proyecto completo según condiciones acordadas. Si se cambia la fecha, conserva ambas. Para incidencias posteriores a la entrega, define una ventana común y compara cohortes que ya hayan completado esa ventana; de lo contrario, los proyectos recientes parecerán mejores por haber tenido menos tiempo de observación.
Los expedientes completos necesitan criterios de aceptación, no una marca automática. Los cambios autorizados requieren identificar población, impacto y momento de aprobación. Las prácticas de capacidad necesitan casos representativos y criterios verificables; asistir a una sesión no equivale a demostrar competencia.
La cobertura de decisiones observa familias críticas, no número de personas con un título. Titular y suplente deben conocer límites, información y escalamiento. Si ambos dependen de una autorización adicional para cada caso, quizá no exista el respaldo operativo que el indicador pretende representar.
Por qué se eligió cada indicador
Las dos medidas financieras observan la economía del grupo y una fuente concreta de costo que la estrategia intenta reducir. Las dos medidas de clientes comprueban si la mejora interna llega a la promesa y a la entrega. Así se evita declarar éxito únicamente porque se trabaja más rápido dentro de la fábrica.
Las medidas de proceso observan los mecanismos que la empresa ha decidido modificar: requisitos antes de comprar y autorización antes de ejecutar cambios. Las de capacidad comprueban si existen personas y respaldo para sostener esas prácticas. Su utilidad depende de que efectivamente influyan en el problema del caso.
El tablero no incluye todas las medidas necesarias para administrar la empresa. Caja, seguridad, cumplimiento y otros asuntos siguen requiriendo control. El cuadro estratégico convive con la gestión ordinaria; no debe usarse como argumento para dejar de atender obligaciones que no aparecen entre sus ocho indicadores.
Lee el conjunto como una conversación de hipótesis
En el ejemplo, los expedientes completos mejoran del 60% al 85%, mientras la puntualidad pasa del 70% al 80%. Eso es compatible con la hipótesis, pero no prueba causalidad. Revisa proyectos concretos, otras intervenciones y causas de los cuatro atrasos actuales antes de atribuir el cambio a la nueva validación.
Si las capacidades mejoran y el proceso no cambia, investiga aplicación, incentivos o acceso a información. Si el proceso mejora y el cliente no observa beneficio, revisa si elegiste el mecanismo correcto o si existe otra restricción. Si los resultados comerciales mejoran y la contribución cae, analiza mezcla, precios y costos antes de celebrar crecimiento.
La gestión por objetivos ayuda a impedir que una medida local se optimice a costa de otra. Por ejemplo, declarar expedientes completos sin revisar requisitos podría mejorar la apariencia del tablero y producir más retrabajo después.
Organiza la revisión y las decisiones
Para cada indicador, asigna fuente, responsable de preparar datos, validación y frecuencia. La frecuencia debe corresponder a la decisión y al ritmo del proceso. Actualizar diariamente un resultado que solo cambia por proyectos terminados puede añadir ruido; esperar meses para ver una falla de entrada puede retrasar la corrección.
En la reunión, revisa desviaciones y relaciones relevantes, no todas las celdas por igual. Solicita una explicación sustentada y una decisión: mantener una intervención, corregirla, investigar una causa o modificar recursos. Registra responsable y evidencia que se revisará después.
La selección de indicadores del director amplía la lectura de la salud general del negocio. El cuadro de mando integral debe conservar su función estratégica: mostrar si las capacidades y procesos elegidos están ayudando a producir los resultados que justificaron el plan.
Tu siguiente paso
Usa estos puntos para revisar el tema con tu equipo.
Preguntas frecuentes
¿Cuántos indicadores debe tener un cuadro de mando integral?
Los suficientes para observar los objetivos de la estrategia sin impedir una lectura útil. Ocho es la elección del ejemplo, no una cifra obligatoria. Si una medida no se relaciona con una decisión o duplica otra sin aportar información, revisa su permanencia.