Empieza por el problema que necesitas controlar
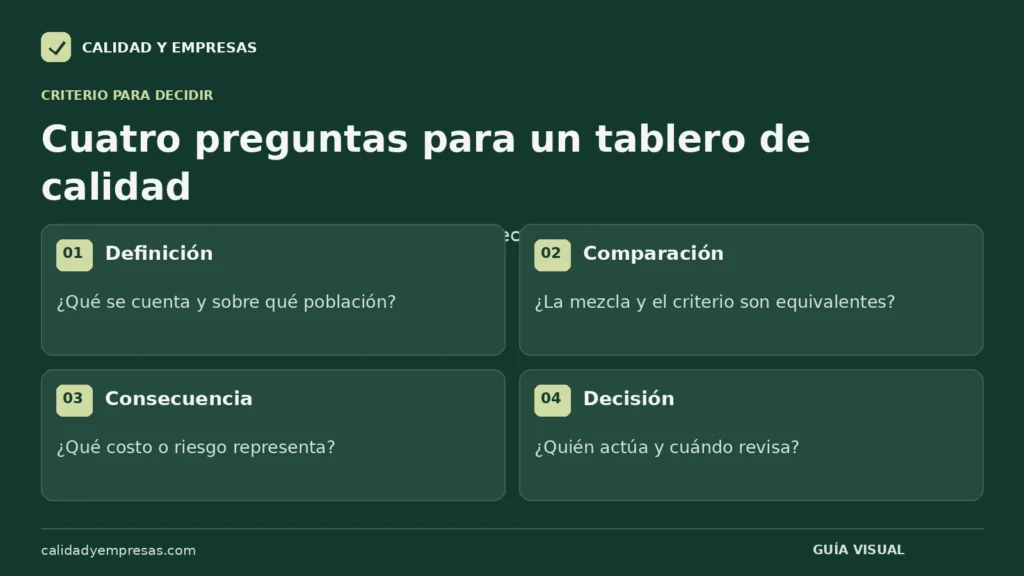
Un tablero con veinte semáforos puede dejar a la dirección sin una respuesta básica: ¿qué está fallando y qué decisión necesita la empresa? Antes de escoger indicadores, escribe los compromisos de calidad que afectan al producto o servicio. Pueden ser una dimensión acordada, la integridad de un expediente, la exactitud de una factura o el funcionamiento de un equipo instalado.
Después identifica dónde se comprueba cada compromiso. Si la empresa solo registra devoluciones, observa una parte tardía del problema. Los errores corregidos antes de entregar también consumen capacidad, materiales y atención. Si únicamente mide rechazos internos, puede perder de vista lo que ocurre cuando el cliente utiliza el producto. El tablero debe conectar ambas perspectivas sin sumar fenómenos diferentes como si fueran equivalentes.
Una primera selección puede incluir calidad a la primera, unidades o servicios no conformes, reclamaciones confirmadas y costo de las fallas. No es una lista obligatoria. Conviene retirar cualquier medida cuya variación no conduzca a una conversación o decisión concreta. Los indicadores de producción pueden complementar el análisis de capacidad, pero no deben confundirse con el cumplimiento de requisitos del producto.
La ficha que evita discutir cifras incompatibles
Cada indicador necesita una definición operativa. Especifica qué se cuenta, qué queda fuera, el periodo, la unidad, la fuente de datos y el responsable de validar el resultado. Añade la fórmula y un ejemplo de cálculo. Dos áreas pueden usar el término «rechazo» para contar cosas distintas: una registra piezas y otra reportes; sus porcentajes no son comparables.
También debes decidir qué ocurre cuando no hay observaciones. Un mes sin entregas no produce una tasa de reclamación del cero por ciento: el cociente no está definido. Muestra «sin entregas» o «no aplica» y conserva la explicación. Cuando falta información, una celda vacía o un estado de dato pendiente resulta más honesto que un verde automático.
Define quién puede corregir los registros y deja constancia del cambio. Si un defecto se reclasifica después del cierre, el tablero debe indicar que se revisó el dato. La trazabilidad permite explicar la diferencia en lugar de atribuirla a una mejora operativa inexistente.
Ejemplo: mil unidades y dos maneras de ver la calidad
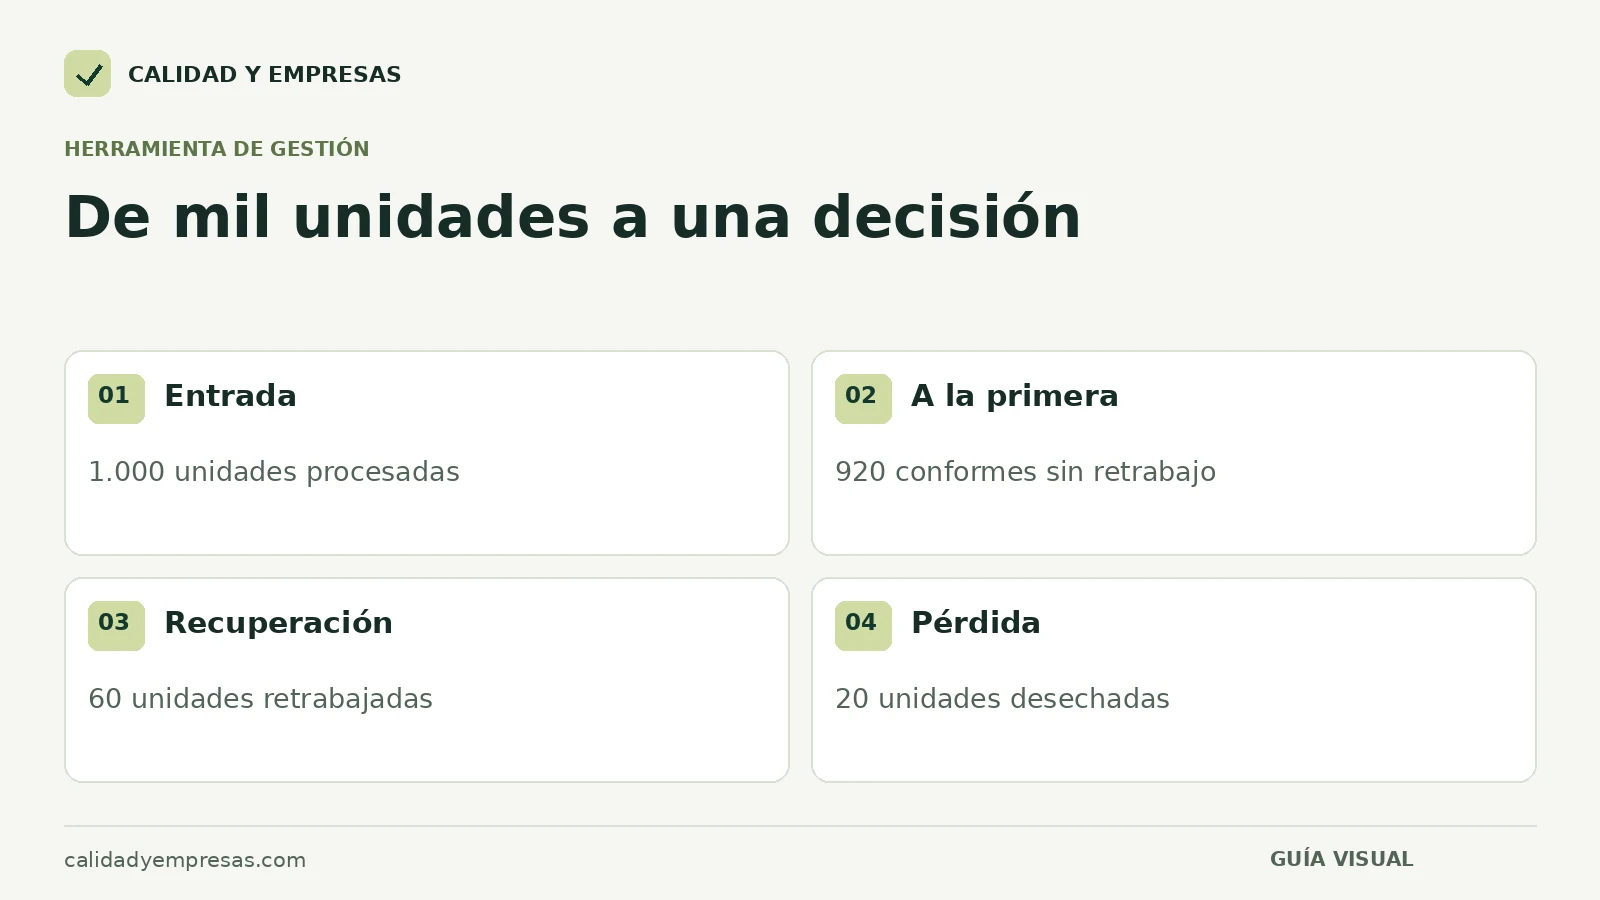
Considera un caso ficticio de una empresa que fabrica mil unidades durante un periodo. Novecientas veinte cumplen los requisitos sin retrabajo. Sesenta se recuperan mediante una operación adicional y veinte se desechan. Al finalizar, hay novecientas ochenta unidades conformes. Los grupos son excluyentes y cubren las mil unidades iniciales.
El rendimiento a la primera muestra la proporción que completa el proceso cumpliendo los criterios sin repetir trabajo. ASQ utiliza esta distinción en su definición de first pass yield. [1] En el ejemplo, es 920 dividido entre 1.000, multiplicado por 100: 92 %. El resultado conforme después de retrabajar es 980 dividido entre 1.000: 98 %. Ambos cálculos son correctos, pero describen resultados distintos.
| Medida | Cálculo | Resultado | Pregunta para decidir |
|---|---|---|---|
| Rendimiento a la primera | 920 / 1.000 × 100 | 92 % | ¿Qué genera los ochenta casos que requieren intervención? |
| Unidades no conformes inicialmente | 80 / 1.000 × 100 | 8 % | ¿Dónde y con qué defecto aparecen? |
| Unidades desechadas | 20 / 1.000 × 100 | 2 % | ¿Qué pérdida no pudo recuperarse? |
| Conformidad final | 980 / 1.000 × 100 | 98 % | ¿Cuánto trabajo adicional hizo falta para conseguirla? |
Si la dirección solo observa el 98 %, podría interpretar que el proceso funciona mejor de lo que muestran sus consumos. Si únicamente observa el 92 %, ignoraría la capacidad de recuperación. Revisa ambos junto con el tiempo y costo del retrabajo. No sumes las tasas del cuadro: algunas comparten la misma población y representan etapas relacionadas.
Distingue defectos, unidades defectuosas y reclamaciones
Una unidad puede tener tres defectos y seguir contando como una sola unidad no conforme. Si el equipo registra ciento veinte defectos en ochenta unidades, no debe afirmar que hay ciento veinte unidades defectuosas. Esta separación cambia la prioridad: un defecto frecuente puede ser menor, mientras otro poco frecuente puede comprometer el uso previsto.
Las reclamaciones tampoco equivalen automáticamente a defectos confirmados. Un cliente puede reclamar por una entrega tardía, por una expectativa comercial ambigua o por un daño ajeno al proceso analizado. Registra la reclamación, investiga su motivo y conserva su estado. Evita eliminar casos del tablero solo porque siguen abiertos al cierre.
Para analizar devoluciones, relaciona el caso con su lote o periodo de entrega. Comparar todas las devoluciones de este mes con todas las ventas de este mes puede distorsionar el resultado cuando los productos se devuelven después de varias semanas. Puedes utilizar cohortes de entrega o mostrar por separado el flujo mensual y la tasa de una cohorte suficientemente observada.
Convierte las fallas en un costo comprobable
En el mismo caso ficticio, supón que cada unidad desechada representa un costo reconocido de 180 pesos y cada retrabajo añade 45 pesos. La pérdida por desecho es 20 × 180 = 3.600 pesos; el retrabajo añade 60 × 45 = 2.700 pesos. Si hay otros 900 pesos comprobados de fletes y compensaciones por fallas, el total registrado asciende a 7.200 pesos.
Estos importes no representan todo el impacto posible. La capacidad ocupada, una venta perdida o el deterioro de confianza requieren métodos adicionales y no deben inventarse para aumentar el ahorro proyectado. Tampoco sumes dos veces el mismo costo: si una orden de retrabajo ya incluye material consumido, no vuelvas a incorporarlo como una partida independiente.
ASQ distingue los recursos destinados a prevención y evaluación de los costos asociados a fallas internas y externas. [2] Mantener esa separación ayuda a evaluar una mejora. Aumentar una verificación puede elevar el costo de evaluación y reducir una falla, pero el cambio debe comprobarse con datos, no suponerse por el solo hecho de haber añadido un control.
Lee tendencias antes de imponer una meta
Una variación aislada puede reflejar un cambio de mezcla, volumen, criterio o captura. Si este mes se fabricó una referencia más compleja, compara resultados por familia antes de concluir que todo el proceso empeoró. Conserva el total para entender el negocio y abre el detalle para identificar una causa investigable.
La meta debe considerar el requisito del cliente, el riesgo de la falla y la capacidad observada. Un promedio histórico no convierte un resultado inseguro en aceptable. Tampoco basta con exigir una reducción arbitraria del veinte por ciento. Pide al responsable explicar qué cambio de proceso permitiría lograrla y con qué evidencia evaluará su efecto.
Cuando el problema está en exactitud de inventario o preparación de pedidos, desarrolla el detalle con indicadores de almacén. Cuando necesitas integrar la calidad con objetivos financieros y comerciales, utiliza el cuadro de mando integral. Así evitas que un tablero especializado intente representar toda la empresa.
Cierra la revisión con una decisión verificable
En la reunión, el responsable debe mostrar qué cambió, qué sabe y qué todavía es una hipótesis. Si los ochenta casos del ejemplo se concentran en un cambio de herramienta, la siguiente decisión puede ser observar esa operación y comprobar la medición. La dirección debe autorizar tiempo, acceso a datos y una fecha de revisión, además de exigir un resultado.
Registra la decisión junto al indicador. Anota responsable, intervención, evidencia esperada y fecha. En la siguiente revisión comprueba que la acción ocurrió y que el resultado se sostuvo. Un tablero útil conserva esa relación entre dato y decisión; de otro modo, la reunión se convierte en una repetición de porcentajes.
Tu siguiente paso
Usa estos puntos para revisar el tema con tu equipo.
Preguntas frecuentes
¿Cuántos indicadores necesita un director?
Los suficientes para distinguir los resultados relevantes y decidir. Un tablero inicial pequeño facilita comprobar definiciones y calidad del dato. Añade una medida cuando responda una pregunta que las existentes no resuelven.
¿Un porcentaje mejor demuestra que la acción funcionó?
No por sí solo. Revisa volumen, mezcla, cambios de criterio y coincidencia temporal. Comprueba la intervención realizada y observa varios periodos antes de atribuirle todo el cambio.