Vender más solo es una parte del resultado
Una empresa es rentable cuando obtiene resultados adecuados en relación con una base definida: ventas, activos, capital invertido o patrimonio. La palabra necesita un apellido. Ganar más dinero en términos absolutos, mejorar el margen sobre ventas y aumentar el retorno del capital son objetivos relacionados, pero no equivalentes. Cada uno puede evolucionar en una dirección distinta.
Para un propietario, la pregunta útil es qué decisiones explican esa evolución: precios, mezcla de clientes, compras, calidad, capacidad, estructura o financiación. Un porcentaje favorable sin conocer su denominador puede inducir a crecer en una actividad que consume demasiados recursos o cobra demasiado tarde.
BDC distingue medidas de margen, retorno y liquidez dentro del análisis financiero. [1] Esta guía propone un recorrido de dirección para relacionarlas con la operación. Los casos son ficticios, utilizan unidades monetarias y simplifican aspectos contables; la aplicación necesita cifras conciliadas y revisión de un especialista según el marco de la empresa.
Elegir la pregunta antes del indicador
El margen responde cuánto resultado queda por cada unidad monetaria de ventas. Para calcularlo, identifique el nivel: bruto, operativo o neto. El retorno relaciona resultado con recursos invertidos; exige definir qué resultado corresponde a qué capital. La liquidez responde si habrá medios para pagar obligaciones cuando venzan.
| Pregunta | Medida propuesta | Dato adicional necesario |
|---|---|---|
| ¿Las ventas sostienen la operación? | Resultado operativo ÷ ventas netas | Desglose de costes, gastos y cambios de clasificación. |
| ¿Qué resultado producen los recursos? | Resultado coherente con una base de activos o capital | Saldos medios, inversiones y definición del numerador. |
| ¿Podremos pagar a tiempo? | Proyección de cobros y pagos por fecha | Vencimientos, saldos disponibles y compromisos. |
No mezcle utilidad neta con activos operativos sin explicar el propósito. Tampoco compare retornos de empresas con criterios distintos. Para empezar, una pequeña empresa puede usar margen operativo y una proyección de caja, y después añadir un retorno cuando tenga una base de activos suficientemente fiable.
La guía de margen de utilidad desarrolla los cálculos de precios y porcentajes. Aquí interesa qué decisión cambia el resultado y qué efectos secundarios deben comprobarse antes de ejecutarla.
Caso: veinte por ciento más de ventas y menos resultado
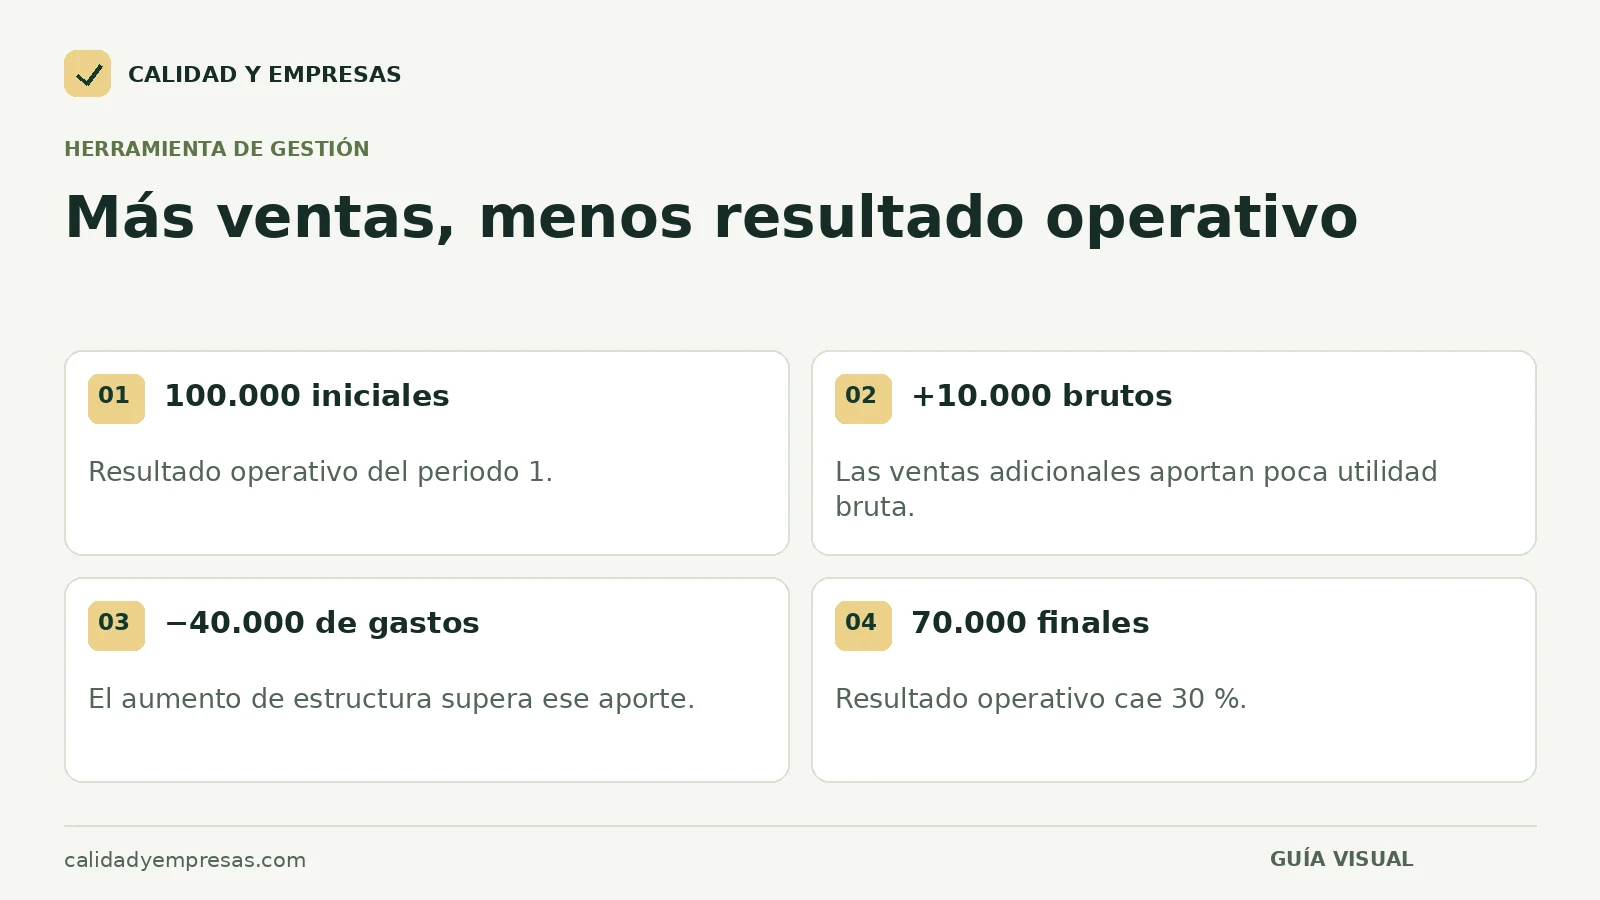
Una distribuidora ficticia compara dos periodos equivalentes. Las ventas netas suben de 1.000.000 a 1.200.000. El coste de ventas pasa de 650.000 a 840.000 y los gastos operativos de 250.000 a 290.000. Se supone que esos gastos incluyen la depreciación correspondiente y que no cambian los criterios de clasificación.
| Concepto | Periodo 1 | Periodo 2 | Cambio |
|---|---|---|---|
| Ventas netas | 1.000.000 | 1.200.000 | +200.000 |
| Coste de ventas | 650.000 | 840.000 | +190.000 |
| Utilidad bruta | 350.000 | 360.000 | +10.000 |
| Margen bruto | 35 % | 30 % | −5 puntos porcentuales |
| Gastos operativos | 250.000 | 290.000 | +40.000 |
| Resultado operativo | 100.000 | 70.000 | −30.000 |
| Margen operativo | 10 % | 5,83 % | −4,17 puntos porcentuales |
Las ventas crecieron un veinte por ciento, pero el resultado operativo cayó treinta por ciento: 30.000 menos sobre una base de 100.000. La utilidad bruta aumentó apenas 10.000, insuficiente para absorber 40.000 adicionales de gastos. Este puente concilia el cambio: 100.000 + 10.000 − 40.000 = 70.000.
El margen bruto divide utilidad bruta entre ventas netas, como explica BDC. [2] En el ejemplo, 360.000 ÷ 1.200.000 = 30 %. El descenso de cinco puntos no es una reducción de cinco por ciento: respecto al margen inicial de treinta y cinco, la caída relativa es aproximadamente 14,29 %. Para comunicarla, los puntos porcentuales suelen resultar más claros.
El caso todavía no explica por qué subieron los costes. Podría haber descuentos, una mezcla de productos menos favorable, más devoluciones, compras más caras o urgencias logísticas. La conclusión válida es que el crecimiento no se tradujo en mejora operativa; atribuirlo a una causa exige abrir el detalle.
Investigar precio, volumen, mezcla y consumo
Comercial debe separar cantidades vendidas, precio neto realizado y mezcla. Un precio de lista mayor puede coexistir con ingreso unitario menor por descuentos o bonificaciones. Para servicios, considere horas o entregables realmente facturables y trabajo adicional no cobrado. Las unidades deben ser comparables; sumar productos muy diferentes puede ocultar el movimiento.
Compras y operaciones revisan coste unitario, consumo, merma, retrabajo y servicios externos. Si el material cuesta lo mismo pero se necesita más por unidad aceptada, la causa no es necesariamente el proveedor. Si sube el coste de ventas por un cambio contable, la comparación debe corregirse o señalarse expresamente.
Construya un puente con categorías mutuamente excluyentes. No cuente una devolución simultáneamente como menor venta, coste de calidad y gasto comercial si se trata del mismo efecto ya reconocido. Los costos de calidad y de no calidad permiten localizar pérdidas, pero su análisis debe reconciliarse con la contabilidad.
El análisis por cliente también necesita cuidado. Un cliente con buen margen de producto puede exigir pedidos pequeños, entregas especiales, modificaciones y cobranza intensiva. Registre los costes de servirlo que realmente cambian por esas condiciones. Asignar gastos generales arbitrariamente puede convertir una buena cuenta en aparente pérdida sin mostrar una decisión útil.
Comparar acciones por su efecto incremental
Supongamos que la empresa evalúa dos iniciativas independientes del caso anterior. La primera reduce retrabajos y evita 12.000 de materiales y servicios al año, con un gasto adicional de control de 3.000. El beneficio operativo estimado es 9.000 si ambos efectos se verifican. El tiempo liberado de personal se registra aparte, sin convertirlo automáticamente en ahorro de nómina.
La segunda sube el precio de un servicio en cinco unidades monetarias. Si mantiene dos mil servicios anuales y no cambian costes, añade 10.000 de resultado. Pero el volumen puede cambiar. Con un precio inicial de cien y coste variable de sesenta, la contribución inicial es cuarenta por servicio, ochenta mil en total. Al nuevo precio de ciento cinco, la contribución unitaria sería cuarenta y cinco.
Para conservar esos ochenta mil de contribución se necesitarían 80.000 ÷ 45 = 1.777,78 servicios; con unidades enteras, al menos 1.778. La caída máxima compatible con ese nivel, bajo estos supuestos, ronda 11,1 %. No es un pronóstico de respuesta del mercado ni una recomendación automática de precio: muestra qué hipótesis debe validar comercial.
Compare las iniciativas con costes de puesta en marcha, plazo, reversibilidad, riesgo y capacidad. La reducción de costos resulta útil cuando elimina consumos evitables o mejora la forma de servir, y puede ser contraproducente si deteriora entregas, calidad o demanda futura.
La misma utilidad puede exigir recursos diferentes
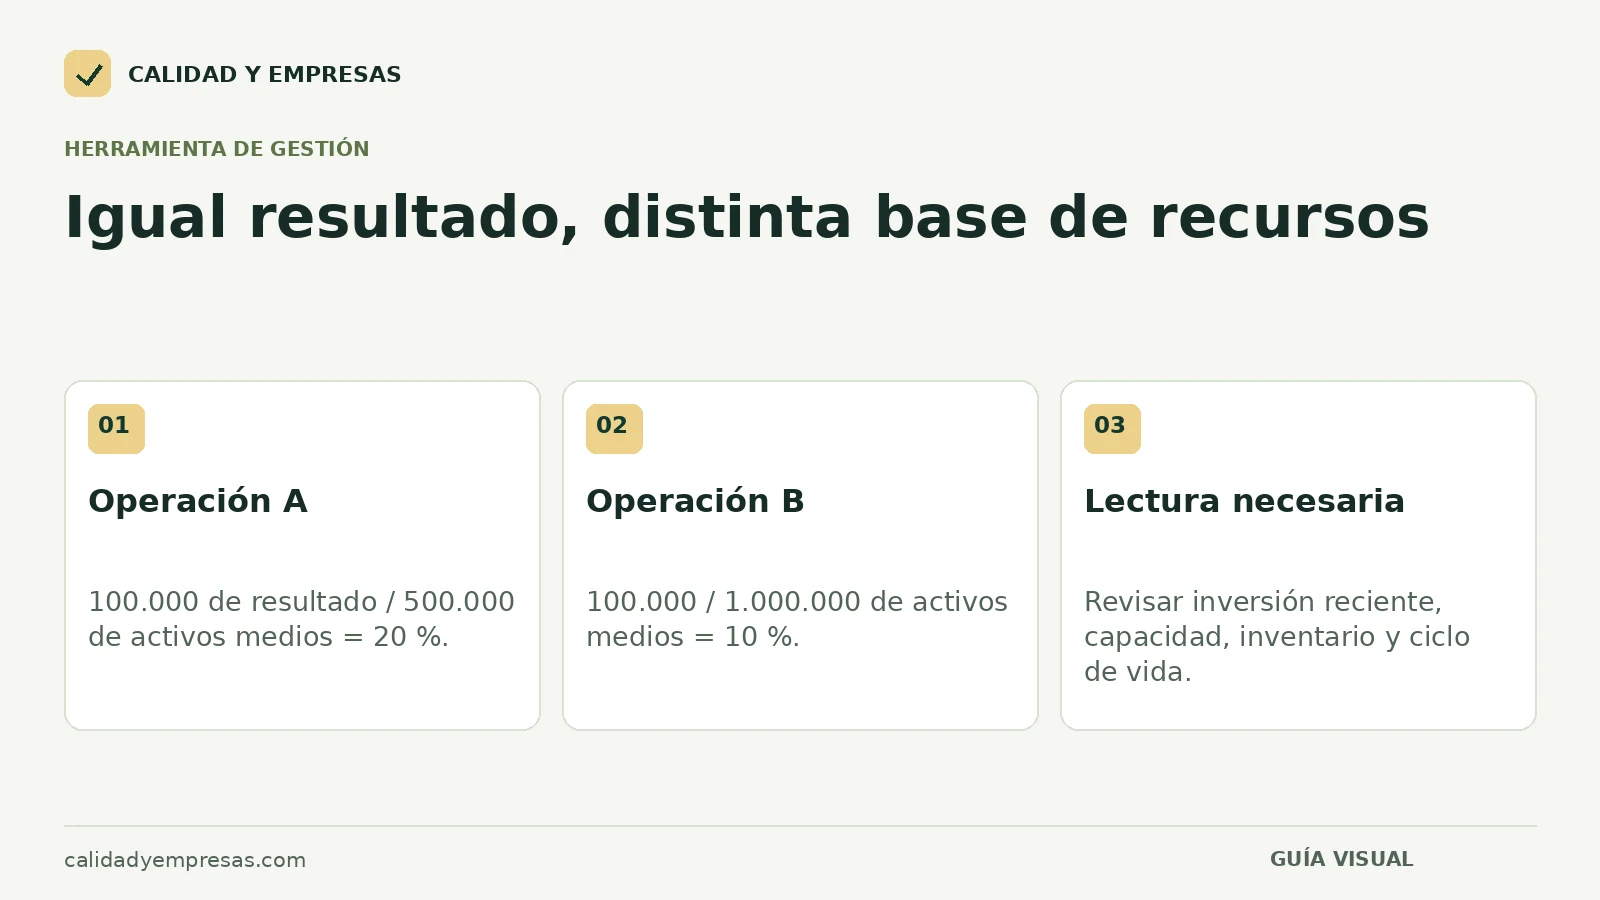
Imagine dos operaciones ficticias con resultado operativo anual de 100.000. Una utiliza activos operativos medios de 500.000 y la otra de 1.000.000. Con una medida gerencial definida como resultado operativo dividido entre esos activos medios, los retornos serían veinte y diez por ciento. No se presenta este cociente como rentabilidad neta del accionista: excluye financiación e impuestos.
La diferencia invita a investigar inventario, equipos ociosos, cobros y capacidad utilizada. Sin embargo, un retorno menor puede acompañar una inversión reciente cuyo beneficio todavía no aparece. Mire ciclo de vida, mantenimiento, crecimiento y riesgo antes de concluir que la primera operación es superior.
Los saldos medios importan cuando hay movimientos significativos. Promediar apertura y cierre puede bastar para un ejemplo estable, pero resultar engañoso en una actividad estacional. Utilice observaciones mensuales o una base más representativa cuando la decisión dependa de esa precisión.
Una mejora contable debe poder financiarse
El resultado se reconoce según criterios contables y no necesariamente cuando se cobra. Una expansión rentable puede exigir comprar inventario, pagar personal y esperar al cliente. Por eso, aprobar crecimiento solo con margen deja sin responder de dónde saldrá el efectivo durante el intervalo.
Prepare una proyección por fechas con cobros probables, pagos comprometidos, inversiones y financiación confirmada. Si se prevé una venta a noventa días, no coloque el cobro en el momento de facturar. Si un cliente suele retrasarse, refleje esa evidencia en un escenario adicional sin ocultar el compromiso original.
También distingue pagar un préstamo de registrar intereses. La devolución del principal reduce efectivo y deuda; no es, por sí misma, un gasto operativo del periodo. Comprar equipo consume caja, mientras su reconocimiento como gasto suele distribuirse según las reglas contables aplicables. Esta diferencia explica por qué margen y saldo bancario no avanzan siempre juntos.
Antes de comparar, revisar qué contiene el resultado
En empresas pequeñas, algunos gastos personales, retiros de propietarios o remuneraciones pueden estar registrados de forma inconsistente. No corrija esa situación inventando una utilidad ajustada sin conciliación. Pida al responsable contable identificar cada partida, su tratamiento y cualquier cambio necesario. Para evaluar la viabilidad económica, también interesa conocer el coste de reemplazar el trabajo que hoy realiza un socio sin remuneración suficiente, aunque ese análisis gerencial sea distinto del resultado registrado.
Separe efectos extraordinarios con un criterio estable. Una venta de maquinaria puede elevar el resultado del periodo sin mejorar el negocio habitual. Pero llamar extraordinario a un gasto que se repite cada año produce una visión demasiado favorable. Presente el resultado completo y, cuando sea útil, una vista adicional claramente conciliada, con razones verificables para cada ajuste.
Compruebe además que devoluciones, descuentos y servicios pendientes estén reconocidos en el periodo correcto según las políticas aplicables. Un cierre apresurado puede mostrar ventas completas y costes todavía no registrados. La revisión de cortes, inventario y obligaciones pendientes evita decidir precios o distribuir recursos sobre una utilidad provisional que luego desaparece.
Finalmente, identifique cuánto del resultado depende de pocos clientes o de una sola condición comercial. Un margen atractivo concentrado en un contrato que vence pronto requiere una decisión distinta de un resultado parecido distribuido entre relaciones estables. Esta exposición no se ve en el porcentaje: necesita acompañarlo con información comercial.
Una reunión mensual para decidir y comprobar
Finanzas prepara cifras conciliadas y explica ajustes; comercial presenta precio, mezcla y condiciones; operaciones aporta pérdidas, productividad y capacidad. Dirección no necesita revisar cada asiento. Necesita entender las variaciones relevantes, sus causas sustentadas y las acciones que requieren recursos o cambios de prioridad.
Para cada iniciativa, registre situación base, efecto esperado, coste, responsable, fecha y señales que obligarían a corregirla. Si la mejora depende de mantener volumen, mida ese volumen. Si depende de reducir desperdicio, compruebe consumo por unidad conforme. La evidencia debe corresponder al supuesto que generó el beneficio estimado.
En la revisión siguiente, separe resultado observado de explicación causal. Una mejora de margen durante una subida general de precios no prueba que el proyecto haya funcionado. Compare condiciones, detalle y periodos razonables. Mantenga visible lo que todavía no se puede atribuir.
El objetivo es construir una relación verificable entre decisiones operativas, resultado y recursos. Una empresa puede elegir temporalmente un margen menor para desarrollar una capacidad o mercado, pero debe conocer cuánto sacrifica, durante cuánto tiempo y qué evidencia justificará continuar. La rentabilidad deja así de ser una cifra final y se convierte en un criterio explícito de dirección.
Tu siguiente paso
Usa estos puntos para revisar el tema con tu equipo.
Preguntas frecuentes
¿Rentabilidad y margen son sinónimos?
El margen es una medida de resultado respecto a ventas. La rentabilidad también puede relacionar un resultado con activos, capital o patrimonio. Es necesario especificar numerador, denominador y periodo antes de comparar.
¿Una empresa con utilidad puede tener problemas para pagar?
Sí. Puede reconocer ventas aún no cobradas, acumular inventario o realizar inversiones y devoluciones de deuda. Para evaluar pagos necesita una proyección de efectivo por fechas además del estado de resultados.
¿Debe eliminarse toda actividad con margen bajo?
No sin revisar costes evitables, capacidad, relaciones entre productos y consecuencias comerciales. Un coste asignado no siempre desaparece al eliminar una actividad; la decisión debe comparar efectos incrementales y riesgos.