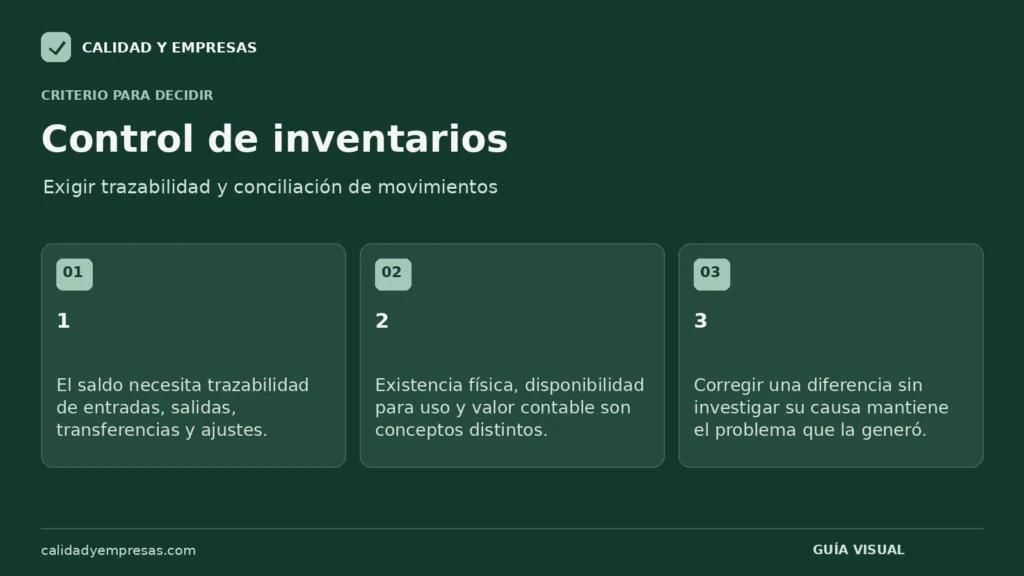
Las preguntas que el dueño debe poder responder
Un almacén puede estar lleno y aun así no tener disponible lo que necesita la operación. También puede mostrar existencias en el sistema que nadie encuentra físicamente. El control de inventarios busca responder qué artículos existen, en qué cantidad, ubicación y estado, y qué eventos explican sus cambios. Sin esas bases, comprar más puede aumentar dinero inmovilizado sin resolver faltantes.
ASCM distingue enfoques de seguimiento de existencias y verificación periódica como parte del control de inventario. [1] La decisión para una pyme no comienza por elegir una herramienta sofisticada, sino por definir identificaciones, movimientos y responsabilidades que permitan confiar en los datos.
El director no necesita autorizar cada caja que se mueve. Sí necesita saber si el sistema representa la operación, cómo se investigan diferencias y qué controles impiden que un error se repita. Pedir únicamente el valor total del almacén deja fuera problemas de disponibilidad, ubicación y trazabilidad.
Esta guía se concentra en control operativo. La valuación, deterioro, costo de ventas y tratamiento fiscal requieren criterios contables y normativos aplicables. Una cantidad conciliada no determina por sí sola el valor que debe aparecer en estados financieros.
Define artículos, unidades, ubicaciones y estados
Cada artículo necesita una identificación inequívoca. Nombres parecidos, códigos duplicados o unidades mezcladas producen diferencias aunque nadie haya perdido material. Define si el registro se lleva en piezas, cajas, kilogramos u otra unidad y cómo se convierten presentaciones. Si una caja contiene diez piezas, la equivalencia debe estar controlada y no depender de memoria.
Las ubicaciones deben permitir encontrar el material y registrar cambios. Pueden ser zonas, estantes o posiciones según el tamaño y riesgo del almacén. Un código excesivamente detallado que nadie actualiza puede ser menos confiable que una estructura sencilla utilizada correctamente.
El estado también importa. Material aceptado, retenido, devuelto o pendiente de inspección puede estar físicamente presente sin estar disponible para usar o vender. Conserva esa distinción en el registro y en la identificación física. No elimines unidades del inventario solo porque están retenidas ni las cuentes como disponibles sin autorización.
Agrega lote, serie, fecha de caducidad u otros atributos cuando el producto, contrato o requisito lo demande. No todos los artículos necesitan el mismo detalle, pero el nivel elegido debe permitir reconstruir los eventos relevantes y separar materiales que no son intercambiables.
Registra el evento cuando ocurre y conserva su referencia
El saldo se explica mediante movimientos. Una entrada puede provenir de compra, devolución o producción; una salida, de consumo, venta o disposición; una transferencia cambia ubicación; un ajuste corrige una diferencia con autorización y motivo. Clasificar todos los cambios como ajuste impide comprender qué sucede.
| Campo | Qué permite comprobar |
|---|---|
| Identificador del movimiento | Relacionar evento, documentos y correcciones sin duplicarlos |
| Fecha y hora del evento | Ubicarlo respecto al conteo y otros movimientos |
| Artículo y atributos | Identificar producto, lote o serie cuando corresponda |
| Tipo y cantidad | Distinguir entrada, salida, transferencia y ajuste en unidad definida |
| Origen y destino | Reconstruir ubicación o destinatario |
| Estado | Separar existencia de disponibilidad |
| Documento de referencia | Vincular pedido, recepción, consumo o autorización |
| Responsable y validación | Saber quién registró y quién aprobó cuando era necesario |
Si el registro se realiza después del movimiento, conserva fecha real y fecha de captura. Esa diferencia puede explicar discrepancias durante un conteo. No cambies silenciosamente fechas para que el saldo coincida: perderías la capacidad de reconstruir qué información estaba disponible en cada momento.
Una transferencia interna debe relacionar salida y entrada mediante una referencia común. Si solo se registra un lado, puede parecer pérdida en una ubicación o material creado en otra. El movimiento cambia distribución física; no disminuye por sí mismo la cantidad total de la empresa.
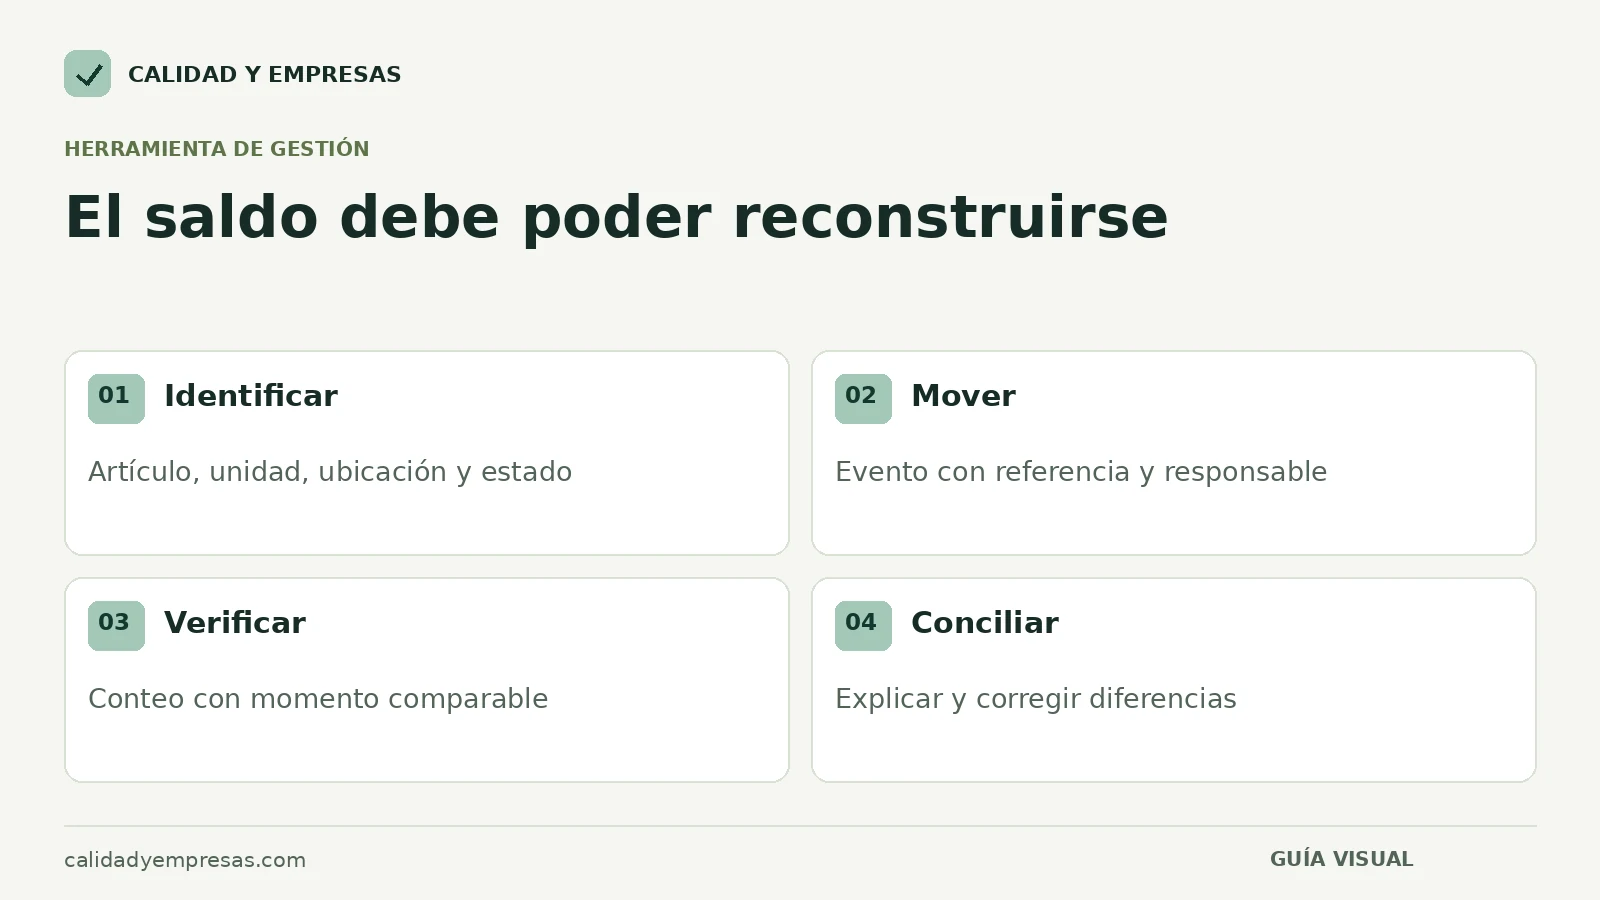
Caso ficticio: conciliar un artículo entre dos ubicaciones
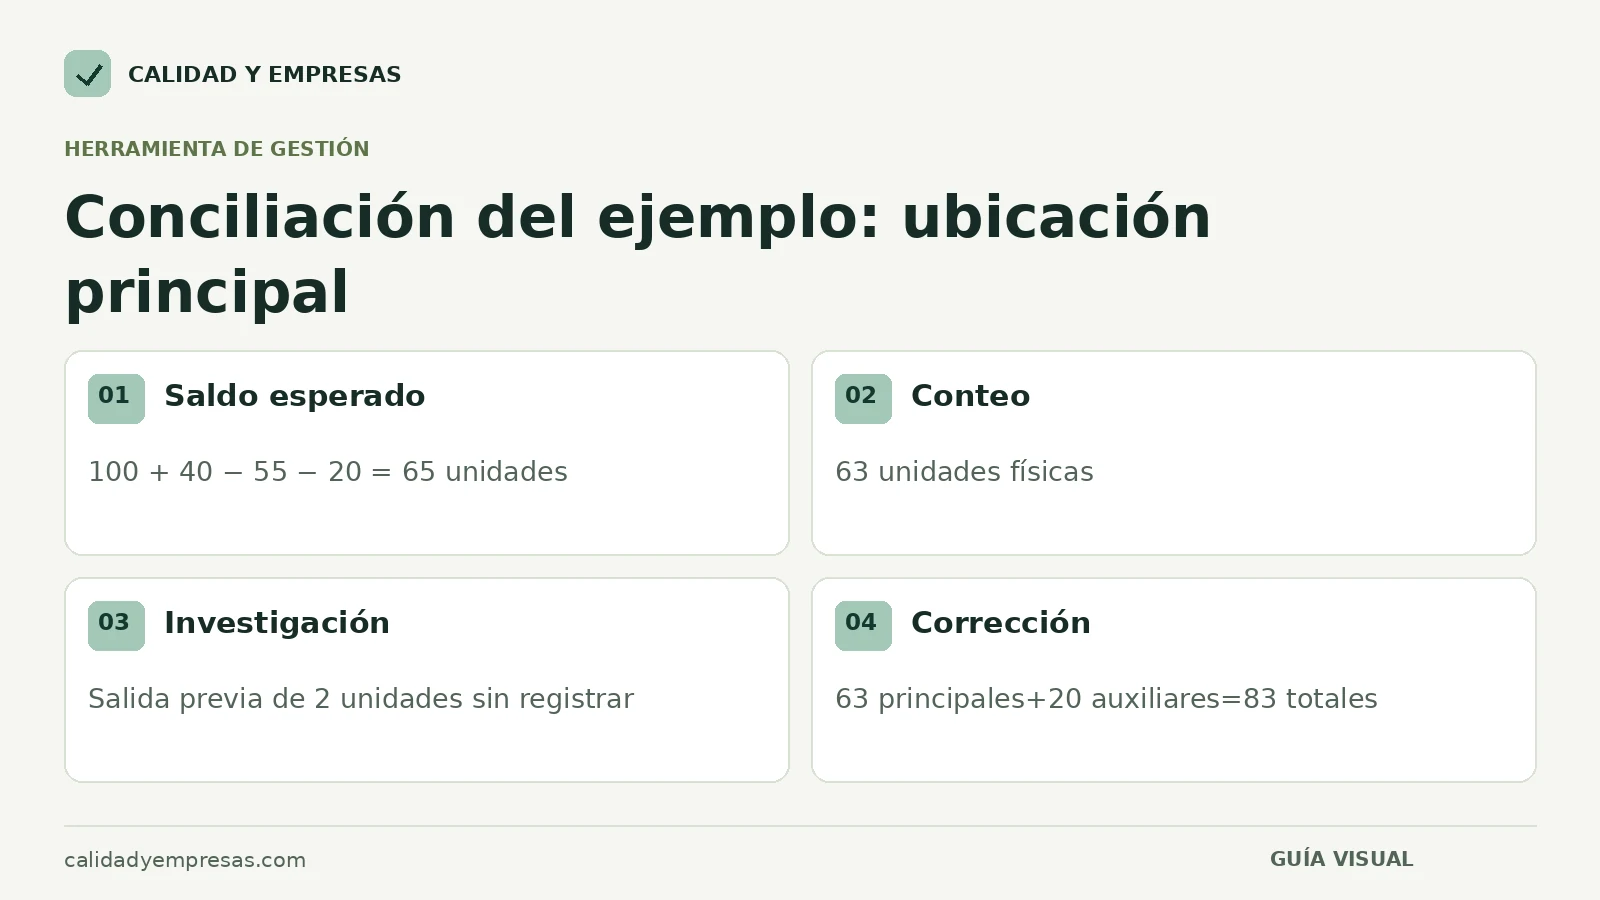
El ejemplo utiliza unidades homogéneas de un artículo, sin lotes ni conversiones, para mostrar la mecánica. La ubicación principal comienza con 100 unidades. Durante el periodo recibe 40, entrega 55 para consumo y transfiere 20 a una ubicación auxiliar. El saldo esperado en la principal es 100 + 40 − 55 − 20 = 65 unidades.
| Evento | Entrada | Salida | Saldo |
|---|---|---|---|
| Saldo inicial | — | — | 100 |
| Recepción validada | 40 | — | 140 |
| Consumo documentado | — | 55 | 85 |
| Transferencia a auxiliar | — | 20 | 65 |
El conteo físico encuentra 63 en principal y 20 en auxiliar. La ubicación principal tiene una diferencia de−2 respecto al registro; la auxiliar coincide. El total físico de ambas es 83. El total registrado antes de investigar es 85, porque la transferencia no reduce el inventario conjunto: 65 + 20 = 85.
Al revisar documentos, se encuentra una salida de dos unidades para consumo que ocurrió antes del conteo y no se había registrado. Se comprueba el evento y se aplica la corrección mediante el procedimiento autorizado, conservando su fecha y referencia. El total reconciliado es 100 + 40 − 55 − 2 = 83; la transferencia sigue siendo un cambio de ubicación.
El hallazgo explica este caso ficticio, pero no debe utilizarse para asumir que toda diferencia corresponde a una salida olvidada. Si no existe evidencia, la causa permanece por investigar. Ajustar el saldo a 63 puede ser necesario bajo reglas aprobadas, pero no autoriza inventar un documento de consumo para justificarlo.
Prepara conteos que puedan compararse con el registro
Define qué se contará: artículo, ubicación, lote o combinación. Establece un corte o control de movimientos para evitar comparar momentos distintos. Si la operación continúa, necesitas identificar entradas y salidas durante la verificación y reconciliarlas con el instante de referencia.
Utiliza instrucciones de unidad y estado. Una persona puede contar cajas cerradas y otra piezas sueltas; sin conversión clara, ambas cifras parecen incompatibles. Separa material de terceros cuando corresponda y evita incluir dos veces unidades en tránsito interno.
Un recuento independiente ayuda a aclarar diferencias relevantes, pero no debe limitarse a repetir hasta obtener el número del sistema. Registra el primer resultado y las verificaciones posteriores. Cuando sea apropiado, el contador no debería conocer de antemano la cantidad esperada para reducir el riesgo de confirmar por costumbre.
Oracle describe el conteo cíclico como una verificación repetida que permite analizar patrones de error. [2] Puede combinarse con otras comprobaciones según necesidades del negocio. El objetivo operativo no es elegir una marca de software, sino mantener registros confiables y aprender de las discrepancias.
Investiga diferencias por evento y por patrón
Empieza por verificar identificación, unidad, ubicación y momento. Después revisa recepciones, consumos, devoluciones, transferencias y ajustes cercanos al conteo. Busca duplicados, capturas tardías y movimientos con estado incorrecto. No atribuyas una diferencia a robo o descuido sin evidencia.
Conserva un expediente breve: diferencia observada, comprobaciones realizadas, causa confirmada o pendiente, corrección autorizada y acción preventiva. Si una causa no se conoce, dilo. La honestidad del registro permite distinguir lo resuelto de lo que solo se ajustó para continuar operando.
Agrupa hallazgos por tipo de movimiento y condición. Si las diferencias se concentran en transferencias, revisa el registro de ambos lados. Si aparecen en unidades de empaque, comprueba conversiones. Si surgen al cierre de turno, investiga carga, acceso y momento de captura.
La acción debe modificar la condición que produce el error. En el ejemplo, puede ser registrar consumos en el punto de entrega y establecer una revisión de pendientes al cierre, con una herramienta accesible. Repetir un conteo cada vez que falta información no sustituye corregir el movimiento.
Asigna responsabilidades sin concentrar todas las decisiones
Define quién custodia, registra, cuenta, investiga y autoriza ajustes. La separación ideal depende del tamaño y riesgo; cuando una persona realiza varias funciones, la dirección debe establecer revisiones proporcionales. Compartir una cuenta de sistema dificulta saber quién realizó un cambio y debilita trazabilidad.
Los ajustes necesitan límites y motivo. No deben utilizarse para borrar diferencias recurrentes ni para compensar errores entre artículos sin explicar eventos. Si un movimiento se corrige, conserva relación con el original y evita duplicar su efecto.
Compras, ventas y operación también influyen. Una recepción sin orden clara, una venta prometida sobre material retenido o un consumo no comunicado pueden originar diferencias fuera del almacén. El control necesita acuerdos entre funciones, no cargar toda la responsabilidad al encargado de existencias.
Exige un tablero pequeño que conduzca a decisiones
Revisa exactitud por unidad de conteo definida, diferencias por causa, movimientos pendientes y materiales sin disponibilidad. Añade faltantes y exceso cuando exista una política de inventario que permita interpretarlos. El valor total, por sí solo, no indica si la empresa está bien abastecida.
Conecta el control con indicadores de almacén con denominadores explícitos y con una investigación de exactitud por evento. Si un artículo aparece repetidamente con diferencias, puede necesitar mayor frecuencia de conteos cíclicos y una corrección del proceso que lo mueve.
No utilices una tasa agregada para ocultar artículos críticos. Un almacén puede tener buena exactitud general y fallar en el componente que detiene producción. Segmenta según valor, criticidad, movimiento y consecuencias, conservando una definición común para comparar.
La dirección debería cerrar cada revisión con decisiones concretas: corregir una conversión, preparar respaldo, resolver material retenido o cambiar una interfaz. Si el tablero solo informa cantidades y nadie actúa, el control todavía no está cumpliendo su propósito.
Implanta primero una disciplina que pueda sostenerse
Comienza con un alcance definido, como una zona o familia relevante. Limpia identificaciones, acuerda unidades y prueba el registro de movimientos. Después verifica con conteos y corrige causas antes de ampliar. Un despliegue total sobre datos inconsistentes puede multiplicar el trabajo de conciliación.
Si utilizas una hoja de cálculo, controla acceso, versiones y validaciones. Si utilizas un sistema, comprueba configuración y capacitación. La herramienta no elimina la necesidad de registrar eventos reales ni convierte automáticamente una cantidad en confiable.
El control maduro permite reconstruir el saldo y reconocer sus límites. La empresa sabe qué está disponible, qué espera una decisión y qué diferencia sigue abierta. Esa visibilidad ayuda a comprar, producir y prometer con mejores bases, sin confundir una cifra limpia en pantalla con una operación controlada.
Comprueba qué parte de la existencia puede prometerse
Después de conciliar cantidades, revisa disponibilidad. Un artículo puede estar reservado para un pedido, retenido por inspección o pendiente de traslado. La definición de disponible debe indicar qué estados y compromisos se descuentan y evitar descontarlos dos veces. Ventas y planificación necesitan utilizar la misma regla para no prometer material ya comprometido.
En un ejemplo separado, hay cincuenta unidades físicas: diez están retenidas y veinte de las cuarenta aceptadas están reservadas para pedidos. Bajo una definición simple que excluye retención y reservas, quedan veinte disponibles para nuevos compromisos. La existencia física sigue siendo cincuenta. El ejemplo no incluye recepciones futuras ni otras restricciones; una empresa real debe especificarlas.
Las reservas también necesitan mantenimiento. Un pedido cancelado puede dejar unidades bloqueadas si nadie libera el compromiso. Una fecha modificada puede afectar prioridades aunque la cantidad no cambie. Asigna responsables para revisar reservas antiguas, materiales retenidos y movimientos en tránsito.
Esta revisión evita dos decisiones equivocadas: comprar porque el sistema muestra poca disponibilidad cuando hay compromisos obsoletos, y vender porque existe cantidad física que todavía no está autorizada para uso. El dueño debe exigir que cada estado tenga una causa, un responsable y una condición de salida.
Tu siguiente paso
Usa estos puntos para revisar el tema con tu equipo.
Preguntas frecuentes
¿Un sistema de inventario elimina la necesidad de contar?
No. El registro depende de movimientos, configuración y datos que pueden contener errores. Las verificaciones físicas permiten contrastarlo y encontrar causas. La frecuencia y el alcance deben responder al riesgo y necesidades de la empresa.
¿Una transferencia entre almacenes es una salida de inventario?
Es una salida de una ubicación y una entrada en otra. Si ambas pertenecen al mismo alcance de control, no reduce por sí sola la cantidad total. Deben relacionarse los dos eventos y controlar material en tránsito para evitar omisiones o doble conteo.