Qué debe aportar una auditoría interna
La auditoría permite evaluar de forma sistemática si las prácticas y resultados satisfacen criterios definidos. Puede revelar conformidad, incumplimientos y aspectos que requieren investigación o mejora. Su propósito no es demostrar que todo está bien ni acumular fallas para justificar la visita.
ISO 19011:2026 ofrece orientación para auditorías de sistemas, programas y competencia de auditores. Su cuarta edición figura publicada en mayo de 2026 y no es una norma de certificación de la empresa. [1] Los requisitos contra los que se evalúa deben identificarse por separado.
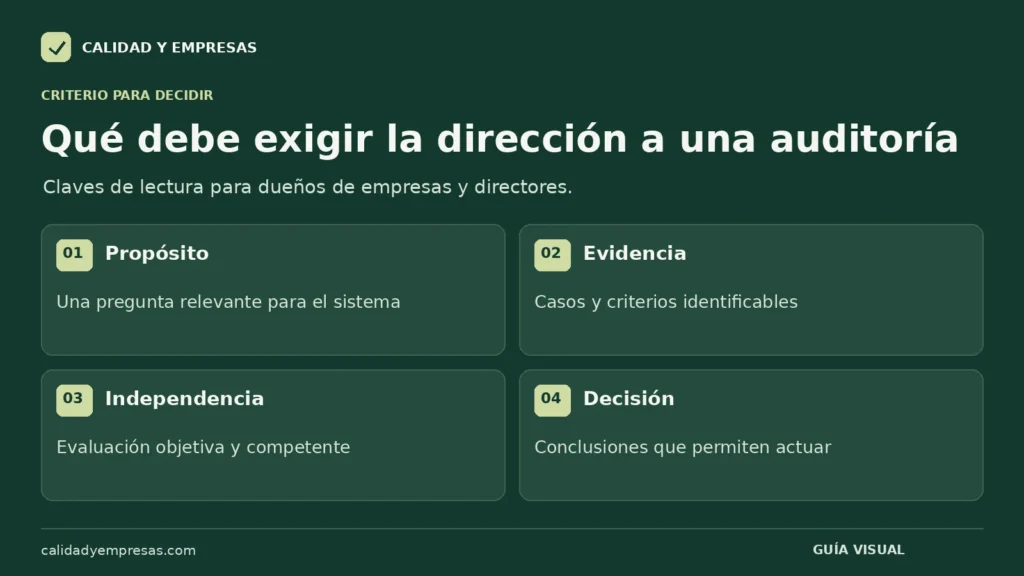
La dirección debe explicar qué necesita conocer. Una pregunta útil puede ser si los cambios de proveedores están controlados o si las acciones anteriores resolvieron una recurrencia. Esa orientación ayuda a asignar esfuerzo sin dirigir al auditor hacia una conclusión predeterminada.
Aclara alcance, criterios y método
El alcance delimita procesos, sitios y periodo o actividades incluidos. Los criterios son las referencias con las que se compara la evidencia: requisitos aplicables de la norma, condiciones contractuales y disposiciones del propio sistema, según corresponda.
No confundas una preferencia del auditor con un requisito. Si propone otro formato o una técnica diferente, debe distinguirlo de una no conformidad. Una práctica puede ser mejorable y aun así cumplir los criterios establecidos.
El plan de auditoría organiza objetivos, tiempos, personas y métodos. El checklist ayuda a preparar preguntas, pero ambos deben permitir seguir una evidencia inesperada cuando sea relevante para el objetivo.
Selecciona un equipo capaz de evaluar con objetividad
El auditor necesita comprender requisitos, técnicas de evaluación y suficiente contexto del proceso. No tiene que ser la persona que mejor ejecuta cada operación, pero debe saber qué evidencia necesita y cuándo requiere apoyo especializado.
Revisa conflictos de interés y relaciones que puedan afectar la objetividad. Evaluar el propio trabajo sin salvaguardas puede limitar la capacidad de cuestionarlo. En una empresa pequeña, analiza alternativas de asignación, intercambio o apoyo externo según la competencia y las condiciones aplicables.
La dirección debe facilitar acceso sin intervenir para suavizar conclusiones. También debe permitir que los responsables aclaren hechos y presenten evidencia adicional. La independencia no significa ignorar el contexto ni tratar una discrepancia como resistencia personal.
Simulación documentada: control de compras
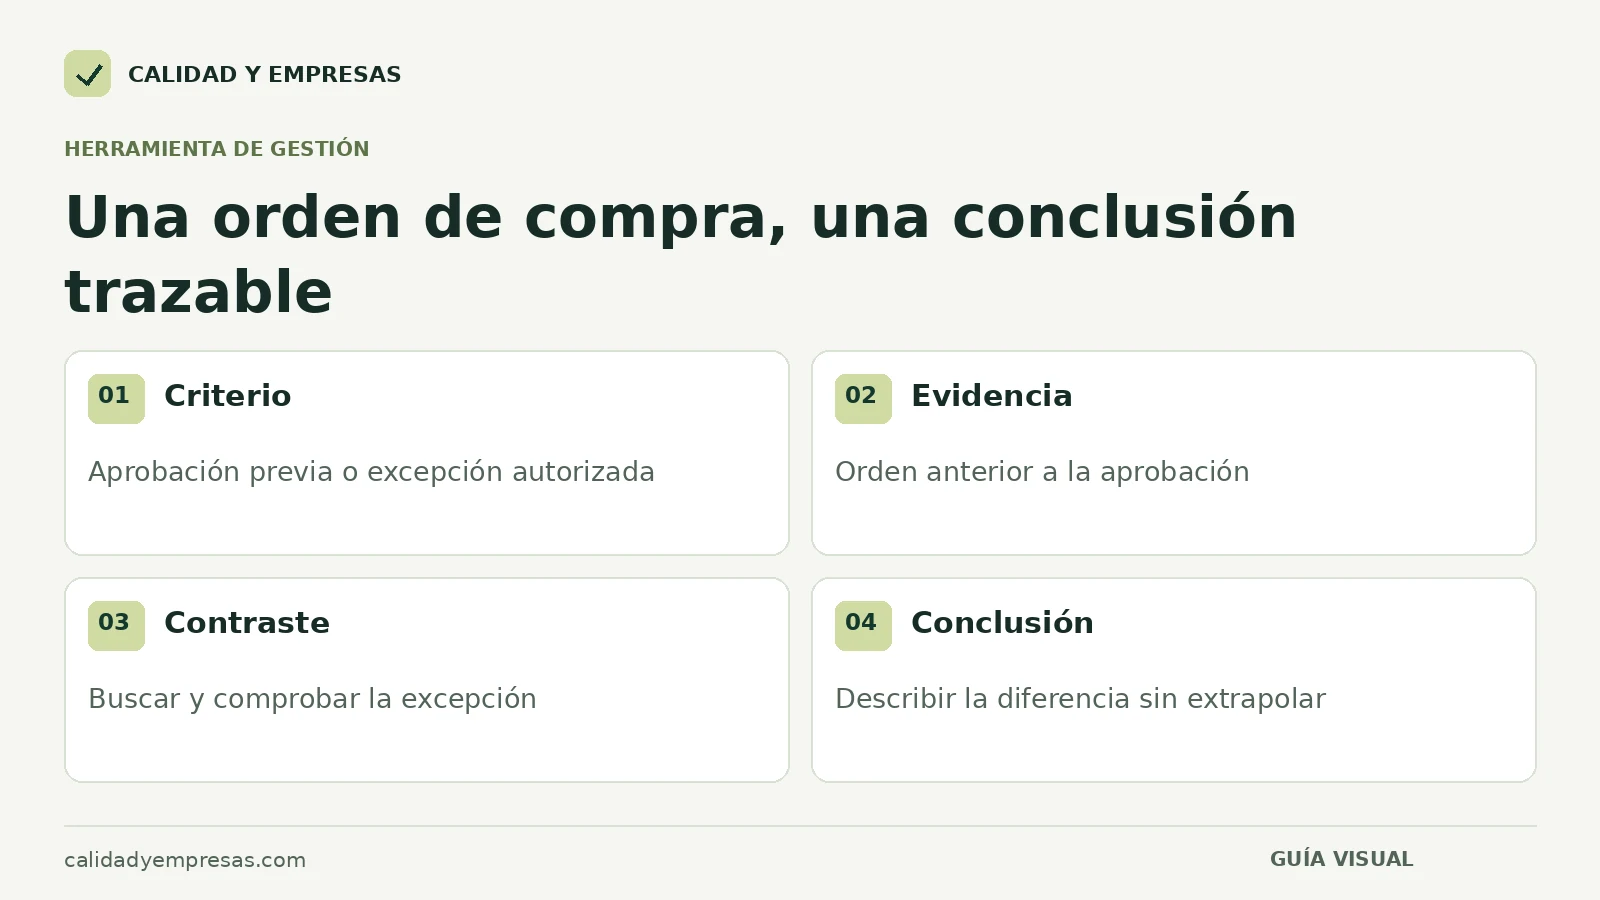
Todos los datos de este ejemplo son ficticios. La auditoría examina compras de componentes para una familia de productos durante un trimestre. El criterio interno C-02, revisión 3, establece que los proveedores de esa familia deben estar aprobados antes de emitir una orden, salvo autorización excepcional documentada por la función definida.
El auditor selecciona doce órdenes: algunas de proveedores habituales, otras de altas recientes y dos asociadas a incidencias. Esta selección se justifica por cambios y problemas, pero no es una muestra estadística representativa de todas las compras. El informe debe conservar esa limitación.
| Paso | Evidencia examinada | Qué permite concluir |
|---|---|---|
| Criterio | C-02, revisión 3, y autoridad de excepción definida. | Qué condición debía cumplirse antes de ordenar. |
| Orden | OC-481 emitida al proveedor P-17. | Qué compra y fecha se investigan. |
| Estado del proveedor | Registro de aprobación con fecha posterior a OC-481. | La aprobación ordinaria no precedió a la orden. |
| Excepción | No se localiza autorización tras revisar repositorio y entrevistar al responsable. | La evidencia disponible no demuestra la excepción prevista. |
Antes de concluir, el auditor solicita aclaración y comprueba si existe otra evidencia válida. Si no aparece y se confirma el criterio aplicable, puede documentar que la orden se emitió sin cumplir la aprobación previa ni demostrar la excepción requerida. No necesita afirmar que el proveedor entrega mal ni que todas las compras incumplen.
Qué convierte el caso en un hallazgo útil
La descripción debe identificar criterio, evidencia y diferencia observada. «Compras no controla a sus proveedores» es demasiado amplia para el caso. También sería incorrecto escribir «falta compromiso» como causa demostrada sin investigación.
La orientación educativa sobre documentación de no conformidades destaca la relación entre requisito, evidencia y declaración del incumplimiento. [2] La guía de no conformidades desarrolla ejemplos de redacción y clasificación.
El auditor puede ampliar la muestra si la evidencia sugiere un problema mayor. Debe explicar por qué y registrar los límites restantes. Encontrar un caso no autoriza a extrapolar automáticamente una tasa de incumplimiento a toda la población.
Conserva también lo que funciona
La auditoría debe permitir entender el proceso completo. En la simulación, otras órdenes pueden mostrar aprobación y seguimiento adecuados. Esa evidencia ayuda a distinguir una práctica implantada con una desviación de una ausencia más amplia de control.
No se trata de compensar un incumplimiento con elogios. Se trata de describir con precisión lo observado. Las prácticas útiles pueden mantenerse o extenderse, mientras se investiga la condición que permitió la orden irregular.
Una conclusión equilibrada identifica alcance, evidencia y relevancia. La dirección necesita saber qué puede confiar y qué requiere atención, sin una narrativa que exagere o minimice por motivos políticos.
Usa el cierre para aclarar, no para negociar hechos
En la reunión de cierre, presenta conclusiones y referencias suficientes para que los responsables comprendan los hallazgos. Permite corregir errores factuales. Si existe desacuerdo sobre un criterio o evidencia, regístralo y resuélvelo por el método previsto.
No conviertas el cierre en una negociación para retirar un hallazgo a cambio de prometer una acción. La promesa puede iniciar la respuesta, pero no cambia lo que ocurrió. Del mismo modo, el auditor no debería exigir que se adopte su solución favorita si existen otras alternativas conformes.
La dirección debe identificar qué decisiones necesita tomar: recursos, coordinación o investigación adicional. No es imprescindible resolver todas las causas durante la reunión; sí establecer responsables y seguimiento de los asuntos relevantes.
Comprueba que la evaluación produzca aprendizaje
Después, el responsable del proceso analiza causas y define acciones adecuadas. La verificación posterior debe distinguir corrección del caso y prevención de recurrencia. Actualizar la aprobación de P-17 no explica por qué la orden pudo emitirse sin ella.
Revisa también la calidad de la auditoría. ¿El método permitió obtener evidencia suficiente? ¿Los tiempos fueron adecuados? ¿Hubo información inaccesible? Esas observaciones mejoran el programa y evitan repetir una planificación que no responde al proceso.
La auditoría interna aporta valor cuando sus conclusiones llegan a decisiones verificables. La dirección no necesita que el informe parezca perfecto; necesita una imagen confiable del sistema y una respuesta proporcional a lo encontrado.
Tu siguiente paso
Usa estos puntos para revisar el tema con tu equipo.
Preguntas frecuentes
¿Una auditoría interna debe encontrar no conformidades?
No existe una cuota que demuestre calidad. Debe buscar evidencia suficiente y concluir con objetividad, tanto si encuentra conformidad como si identifica incumplimientos.
¿Puede el auditor recomendar mejoras?
Puede aportar observaciones según el alcance y las reglas acordadas, diferenciándolas de requisitos. La organización debe conservar responsabilidad sobre la solución y evitar confundir preferencias con obligaciones.