La pregunta es si habrá dinero en la fecha necesaria
El flujo de efectivo describe entradas y salidas de dinero. Para gestionar el futuro, la empresa necesita una proyección con fechas probables de cobro y vencimientos de pago. No basta saber que el trimestre terminará con saldo positivo: puede existir un faltante intermedio que impida atender nómina, proveedores o una entrega comprometida.
Business Victoria recomienda construir la previsión desde el efectivo inicial, sumar entradas, restar salidas y trasladar el saldo final al siguiente periodo. También destaca la comparación posterior con movimientos reales. [1] Aquí se aplica esa lógica a trece semanas, un horizonte práctico propuesto para revisar cobros y pagos cercanos; no es una duración obligatoria para todas las empresas.
El estado histórico de flujos explica lo que ocurrió y sigue criterios de presentación contable. La proyección gerencial estima lo que puede ocurrir y debe actualizarse cuando cambia la evidencia. Ambos documentos son útiles, pero una previsión no debe presentarse como efectivo confirmado.
Preparar las entradas sin copiar las ventas del presupuesto
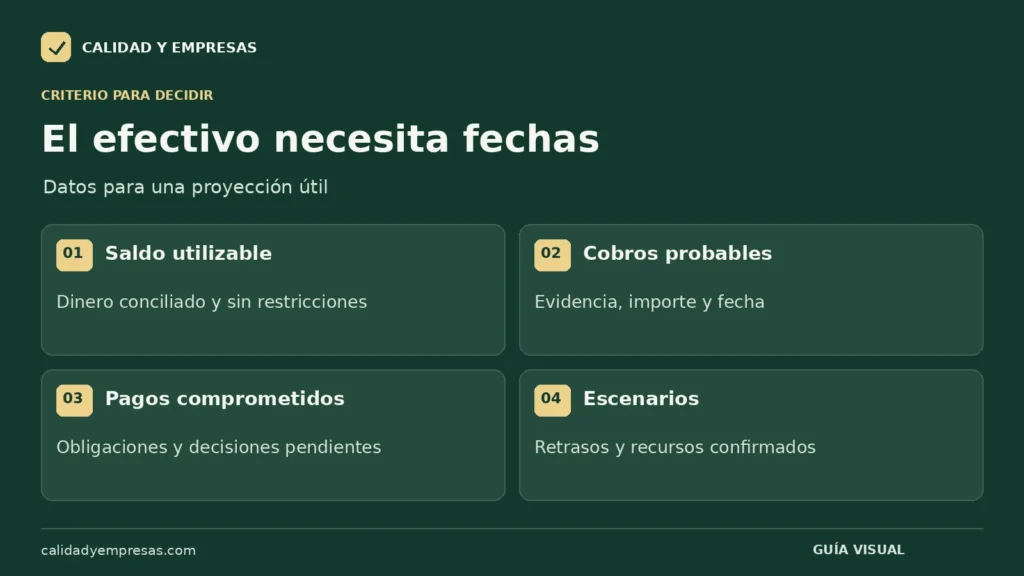
Comience por efectivo utilizable y conciliado. Separe importes restringidos, cheques pendientes, transferencias en tránsito y límites de crédito no dispuestos. Una línea autorizada puede formar parte de un escenario de financiación, pero no es saldo bancario ni cobro comercial.
Para cada entrada relevante registre cliente, factura o pedido, importe, fecha contractual, fecha probable y evidencia. La venta prevista se convierte en cobro solo después de considerar entrega, aceptación, facturación y condiciones. Las promesas incumplidas necesitan un escenario más prudente; no deben renovarse silenciosamente cada semana.
Para salidas, incluya proveedores, personal, alquileres, impuestos, deuda, inversiones, seguros, pagos anuales y distribuciones aprobadas si corresponden. Distinga pagos comprometidos de compras todavía opcionales. Los gastos sin salida de dinero, como depreciación, no se incluyen como pago, mientras una compra de equipo sí afecta caja aunque no sea gasto completo del periodo.
Ejemplo completo de trece semanas
La empresa ficticia comienza con cincuenta mil unidades monetarias disponibles. La tabla usa miles. Los pagos operativos agrupan proveedores, personal y demás desembolsos corrientes supuestos; la inversión de treinta se paga en la semana cuatro. No hay financiación, impuestos separados, intereses ni otros movimientos adicionales: cualquier aplicación real debe incorporarlos según sus fechas e importes.
Las fórmulas son: flujo neto = cobros − pagos operativos − inversión; saldo final = saldo inicial + flujo neto; saldo inicial de la semana siguiente = saldo final anterior. Si se añaden financiación u otras partidas, deben aparecer en columnas separadas y entrar en la misma conciliación.
| Semana | Inicial | Cobros | Pagos operativos | Inversión | Flujo neto | Final |
|---|---|---|---|---|---|---|
| 1 | 50 | 20 | 25 | 0 | -5 | 45 |
| 2 | 45 | 25 | 30 | 0 | -5 | 40 |
| 3 | 40 | 20 | 30 | 0 | -10 | 30 |
| 4 | 30 | 35 | 30 | 30 | -25 | 5 |
| 5 | 5 | 25 | 35 | 0 | -10 | -5 |
| 6 | -5 | 30 | 25 | 0 | 5 | 0 |
| 7 | 0 | 40 | 30 | 0 | 10 | 10 |
| 8 | 10 | 30 | 35 | 0 | -5 | 5 |
| 9 | 5 | 35 | 30 | 0 | 5 | 10 |
| 10 | 10 | 35 | 30 | 0 | 5 | 15 |
| 11 | 15 | 40 | 35 | 0 | 5 | 20 |
| 12 | 20 | 45 | 35 | 0 | 10 | 30 |
| 13 | 30 | 45 | 40 | 0 | 5 | 35 |
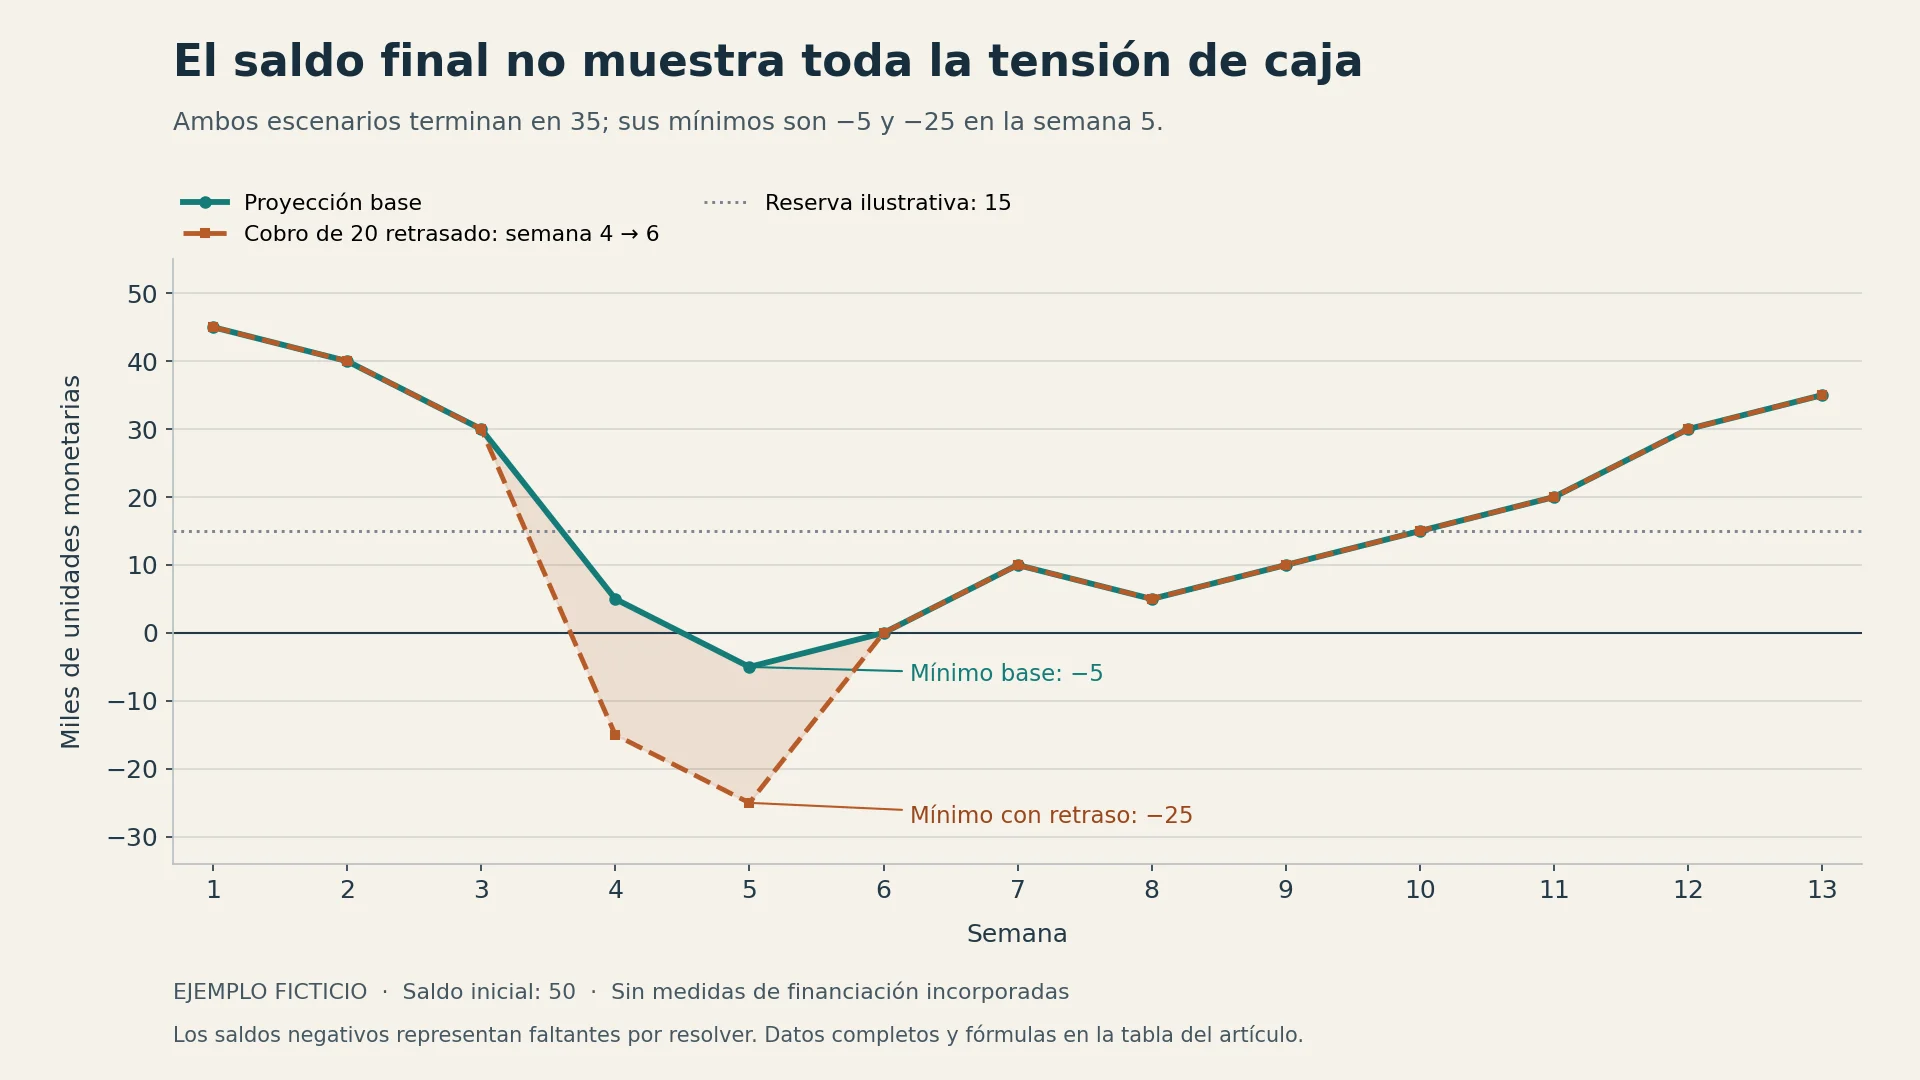
La comprobación del horizonte completo es 50 iniciales + 425 de cobros − 410 de pagos operativos − 30 de inversión = 35 finales. Aunque termina con treinta y cinco, la semana cinco presenta menos cinco. Los saldos negativos son déficits proyectados sin medidas; no autorizan a gastar dinero inexistente ni presuponen un descubierto bancario.
Si dirección establece una reserva mínima ilustrativa de quince, faltan veinte para sostenerla en el punto más bajo: 15 − (−5) = 20. El objetivo de reserva debe justificarse por incertidumbre y compromisos; el valor utilizado aquí solo permite explicar el cálculo.
Probar el retraso de un cobro importante
En un escenario alternativo, veinte de los treinta y cinco previstos en la semana cuatro se cobran hasta la seis. Los cobros de la semana cuatro bajan a quince y los de la seis suben a cincuenta. El total de cobros del horizonte permanece en 425; solo cambia su fecha.
El saldo final de la semana cuatro pasa de cinco a menos quince y el de la cinco de menos cinco a menos veinticinco. En la seis, al recuperarse el cobro, vuelve a cero, igual que en la base. El cierre de la semana trece sigue siendo treinta y cinco. Mirar únicamente ese cierre ocultaría una necesidad adicional de veinte durante el intervalo.
| Semana | Base | Cobro retrasado | Diferencia |
|---|---|---|---|
| 4 | 5 | −15 | −20 |
| 5 | −5 | −25 | −20 |
| 6 | 0 | 0 | 0 |
Para mantener la reserva de quince en el escenario retrasado, el faltante máximo es cuarenta. Es una necesidad calculada, no una recomendación automática de préstamo. La respuesta puede combinar cobro, cambio de una inversión aún no comprometida, acuerdos de pago y recursos confirmados, evaluando sus costes y efectos.
Convertir el faltante en una decisión concreta
Una aportación confirmada de veinte antes de los pagos de la semana cuatro elevaría el mínimo de la base a quince y el cierre a cincuenta y cinco, suponiendo que no existan otros efectos. No sería ingreso por ventas ni utilidad; aumentaría efectivo y el componente patrimonial correspondiente. Bajo el escenario retrasado, esos veinte todavía dejarían un faltante respecto a la reserva.
Si se evalúa deuda, incorpore desembolso, comisiones, intereses y devoluciones en sus fechas. Si se negocia con proveedores, registre solo acuerdos aceptados y compruebe continuidad de suministro. Si se mueve una inversión, distinga posponer una compra discrecional de incumplir un pago ya comprometido.
No cuente dos veces el mismo alivio. Cobrar una factura antes cambia su fecha; debe retirarse de la semana donde estaba prevista. Reducir una compra afecta también inventario y capacidad futura. La reducción de costos requiere comprobar que el menor desembolso no genere después urgencias o pérdidas de servicio.
Una rutina semanal con horizonte móvil
Al cerrar la semana, sustituya previsiones por movimientos reales conciliados, explique diferencias y añada una nueva semana al final. Mantenga una copia de la previsión anterior. Sin versiones, resulta imposible saber si el modelo anticipó el problema o simplemente se reescribió después.
Clasifique desviaciones entre importe, fecha y movimiento no previsto. Un cobro de diez que llega una semana tarde es diferente de un cliente que paga solo siete. En el primer caso cambia el calendario; en el segundo también cambia el importe recuperado o pendiente. La acción y el seguimiento deben reflejarlo.
Asigne a tesorería la integración, a cobranza la evidencia de entradas, a compras y operación los compromisos, y a dirección las decisiones de recursos. La reunión se concentra en el saldo mínimo, fecha del riesgo, escenarios y medidas con dueño. Una lista de facturas sin decisiones no cumple esa función.
Relacionar caja con la calidad del negocio
La rentabilidad explica si la actividad genera resultado; el flujo muestra cuándo ese resultado se convierte en dinero y qué otros usos lo absorben. Una caja positiva por nueva deuda no prueba que la operación sea rentable. Un periodo negativo por inversión tampoco demuestra por sí solo que el negocio sea inviable.
Revise pérdidas evitables que afectan cobros o pagos, como devoluciones, garantías, errores de facturación y retrabajos. Los costos de no calidad pueden traducirse en desembolsos adicionales y retrasos, pero deben incorporarse sin duplicar partidas ya previstas.
La proyección necesita validación financiera y actualización según el país, las obligaciones y el modelo de negocio. Su valor está en hacer visibles los supuestos y las fechas que exigen actuar. En el ejemplo, la alerta aparece en la semana cinco aunque el cierre del trimestre parezca suficiente: esa anticipación es la información que dirección necesita conservar.
Tu siguiente paso
Usa estos puntos para revisar el tema con tu equipo.
Preguntas frecuentes
¿Por qué usar trece semanas?
Es un horizonte de trabajo propuesto para visualizar aproximadamente un trimestre con suficiente detalle semanal. Puede ampliarse o complementarse con días y meses según vencimientos, estacionalidad y necesidades de la empresa.
¿Un saldo negativo en la tabla significa descubierto autorizado?
No. Es un faltante proyectado bajo los supuestos del modelo. Debe resolverse mediante medidas viables y confirmadas; una facilidad bancaria solo se incorpora cuando se conocen disponibilidad, condiciones y fechas.
¿La financiación se suma a ventas?
No. Se muestra como entrada separada para calcular efectivo, con sus obligaciones o efectos patrimoniales. Mezclarla con cobros comerciales impediría evaluar si la operación se sostiene por sí misma.