Define qué necesitas mejorar antes de recortar
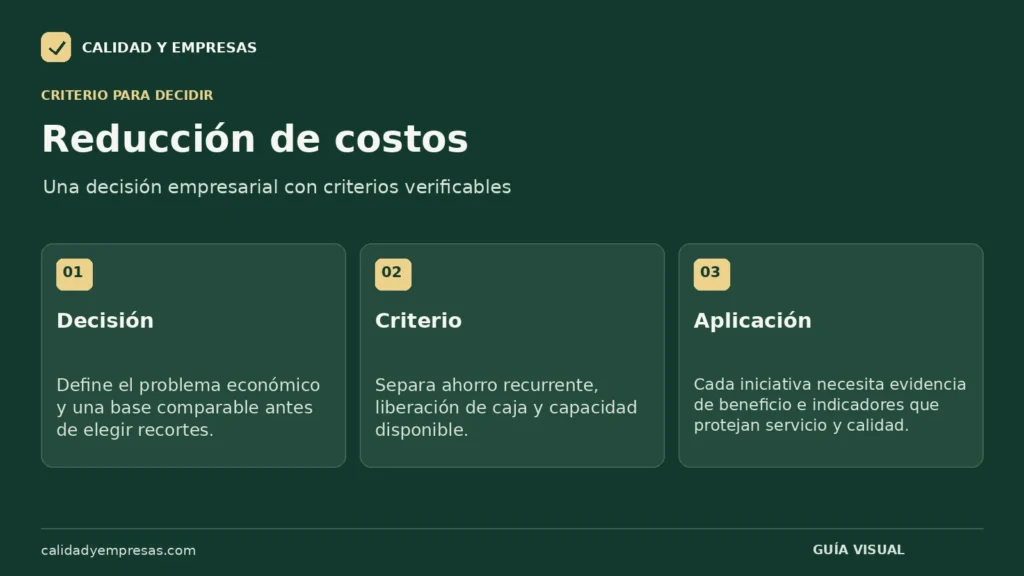
Una orden general de reducir costos puede producir resultados muy distintos. Compras busca un precio menor, operaciones reduce inventario, administración limita autorizaciones y ventas recorta atención. Cada área puede cumplir su objetivo local mientras la empresa enfrenta más urgencias, reclamaciones o ventas perdidas. La dirección debe definir qué resultado económico persigue y qué condiciones de servicio necesita preservar.
Empieza por distinguir una presión temporal de caja de un problema estructural de rentabilidad. Si el dinero falta porque los clientes pagan después de que vencen tus compromisos, una reducción de gasto puede ayudar, pero quizá no resuelva la causa. Si ciertos productos consumen demasiados recursos frente a lo que aportan, necesitas analizar su operación, precio y costo de servir.
El objetivo debe expresar un alcance y un horizonte: reducir consumos por unidad, eliminar retrabajos de una familia, disminuir servicios externos innecesarios o liberar capacidad para pedidos rentables. Evita metas como “ahorrar diez por ciento en todo” si no existe un diagnóstico que justifique la misma reducción en áreas con funciones y riesgos diferentes.
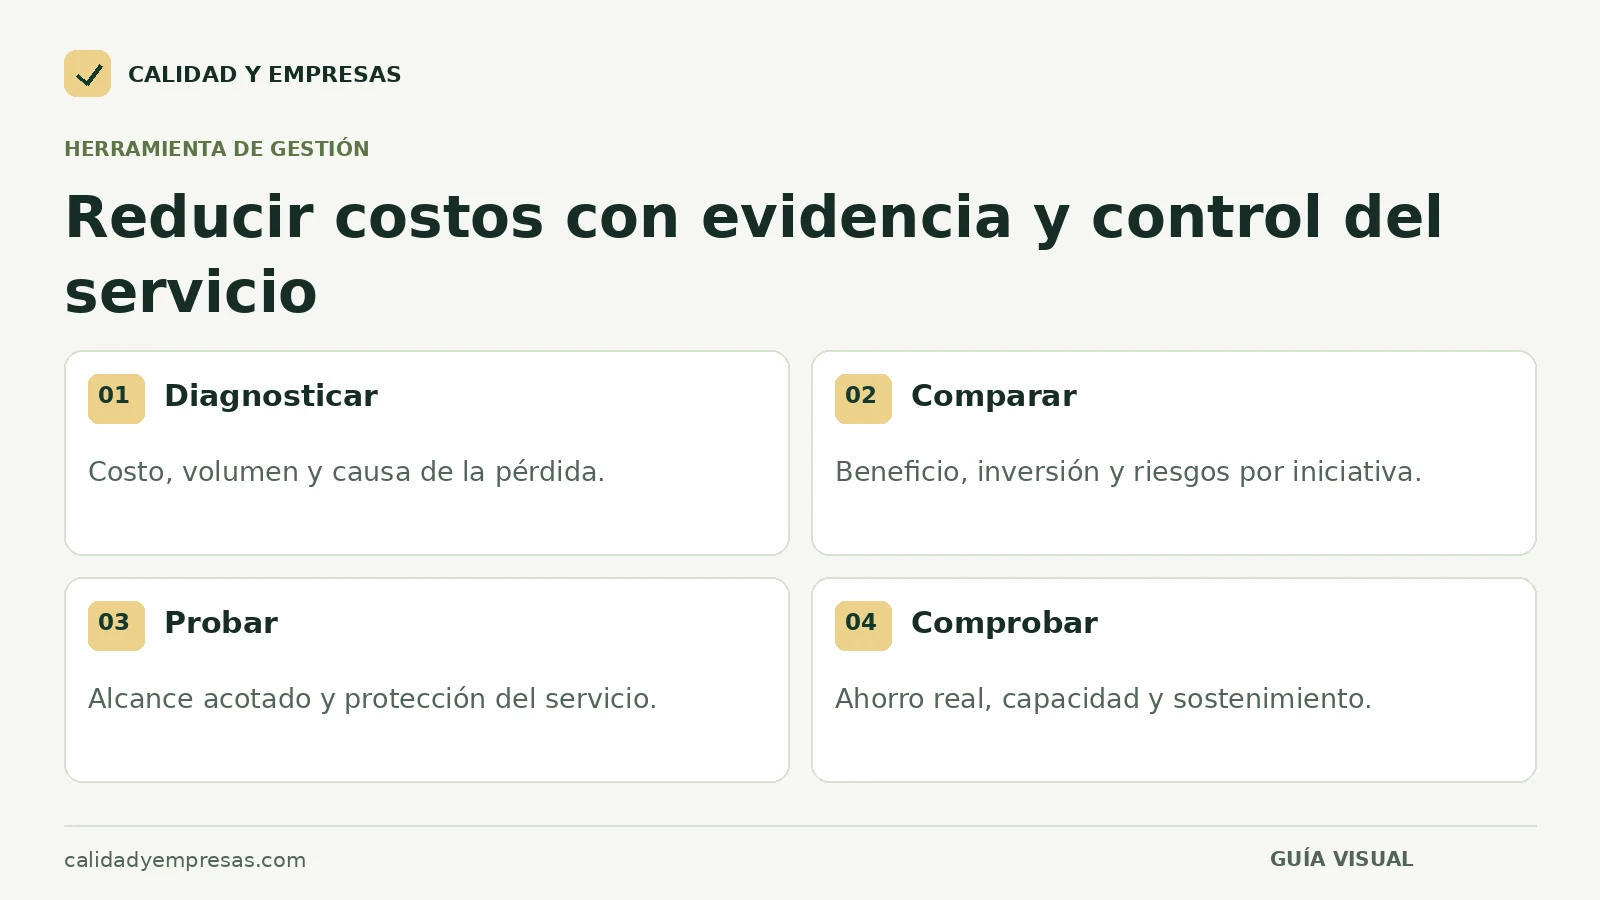
BDC recomienda revisar actividades y datos operativos para identificar oportunidades de mejora. [1] La propuesta de esta guía es convertir esa revisión en una decisión de cartera: qué iniciativas comenzar, qué evidencia exigir y cómo comprobar que el beneficio llegó sin trasladar el costo a otra parte.
Construye una base que permita comparar
Selecciona un periodo representativo y reúne costos, volúmenes, mezcla de productos, nivel de servicio e incidencias. Un gasto total más bajo puede deberse simplemente a que se vendió menos. Un consumo mayor puede responder a una mezcla más compleja. Sin esa información, la comparación entre meses puede atribuir al proyecto un cambio que provino del negocio.
Conciliar los datos no exige esperar a tener un sistema perfecto. Puedes empezar con una familia de productos o un proceso acotado y registrar las partidas relevantes. Documenta las fuentes, los criterios de asignación y las limitaciones. Si una cifra es estimada, identifícala y explica qué evidencia permitiría mejorarla.
Además del total, calcula una medida comparable: material por unidad conforme, costo por pedido atendido, horas por expediente completo o transporte por entrega. Escoge una unidad que represente el trabajo real. Dividir por ventas monetarias puede ocultar cambios de precio que no modificaron la eficiencia.
Relaciona el diagnóstico con la rentabilidad de la empresa. Un ahorro pequeño en un proceso repetido puede ser valioso; un gran recorte en una actividad que sostiene clientes importantes puede resultar perjudicial. La comparación debe mantener visible el resultado que la operación está obligada a entregar.
Separa ahorro, caja y capacidad liberada
Antes de evaluar iniciativas, acuerda qué significa “beneficio”. Un ahorro de gasto reduce una salida o un costo que dejará de incurrirse. Una liberación de caja modifica el momento o el importe de recursos inmovilizados. Una mejora de capacidad permite producir o atender más con recursos existentes. Son efectos útiles, pero no deben sumarse como si fueran dinero disponible de la misma naturaleza.
Si un equipo elimina veinte horas mensuales de retrabajo y sus salarios no cambian, existe capacidad liberada. No necesariamente habrá veinte horas menos de nómina. El beneficio económico dependerá de si se evita tiempo extra, se reduce contratación externa o se utiliza esa capacidad para atender demanda con contribución positiva.
Si se reduce inventario, puede liberarse efectivo y disminuirse ciertos costos de mantenerlo. El valor del inventario liberado no es automáticamente una utilidad del periodo. Si se posterga una compra, puede mejorar la caja actual sin reducir el costo total de la operación. Registrar cada efecto por separado evita presentar beneficios inflados.
También distingue un beneficio recurrente de uno único. Cancelar una suscripción innecesaria reduce una salida periódica; vender equipo ocioso genera una entrada puntual y puede afectar otros rubros. El director necesita saber qué parte del resultado se mantendrá el próximo mes y qué parte solo ocurre una vez.
Evalúa costo, riesgo y efecto en el cliente
Para comparar propuestas, utiliza una matriz breve. Cada iniciativa debe tener una causa observada, beneficio esperado, costo de implementación, tiempo de maduración y condiciones que podrían impedir el resultado. Añade un indicador de servicio o calidad que funcione como límite. No basta con estimar ahorro si no sabes cómo detectar un deterioro.
| Iniciativa | Beneficio a comprobar | Riesgo principal | Condición de protección |
|---|---|---|---|
| Eliminar retrabajo repetido | Menor material y tiempo de corrección | Atacar un síntoma y desplazar el defecto | Verificar conformidad y recurrencia |
| Reducir inventario de baja rotación | Menor inmovilización y obsolescencia | Faltante de materiales críticos | Separar demanda, plazo y criticidad |
| Cambiar proveedor | Menor costo total por unidad aceptada | Defectos, retrasos o dependencia | Validar muestras y capacidad de suministro |
| Automatizar una tarea | Menor trabajo manual y errores | Automatizar una regla incorrecta | Probar excepciones y reversión |
La matriz no necesita producir una puntuación matemática falsa. Puede servir para comparar evidencia y decidir qué información falta. Cuando la incertidumbre es alta, una prueba pequeña puede ser más útil que asignar un número preciso a un ahorro todavía no demostrado.
Ejemplo: una pérdida de retrabajo que sí puede medirse
Considera una empresa ficticia que entrega 2.000 piezas al mes. En el periodo de referencia, 100 piezas requirieron corrección. Cada corrección consumió 30 pesos de material adicional y 0,4 horas de trabajo. La valoración interna de la hora utilizada para analizar capacidad es de 180 pesos. Además, se pagaron 2.000 pesos de transporte extraordinario relacionado con esas correcciones.
El material adicional suma 100 × 30 = 3.000 pesos. Las horas son 100 × 0,4 = 40 y su valoración es 40 × 180 = 7.200. Al añadir el transporte, el registro operativo totaliza 12.200 pesos. Ese total combina 5.000 de desembolsos identificados con 7.200 de capacidad valorada; no debe presentarse automáticamente como ahorro de caja disponible.
El equipo propone una verificación al preparar el trabajo y una modificación del instructivo. La implementación cuesta 6.000 pesos una sola vez. Después de una prueba, las correcciones bajan a 30 piezas para un volumen y mezcla comparables. El material adicional pasa a 900 pesos y las horas a 12, valoradas en 2.160. El transporte extraordinario desaparece en el periodo observado.
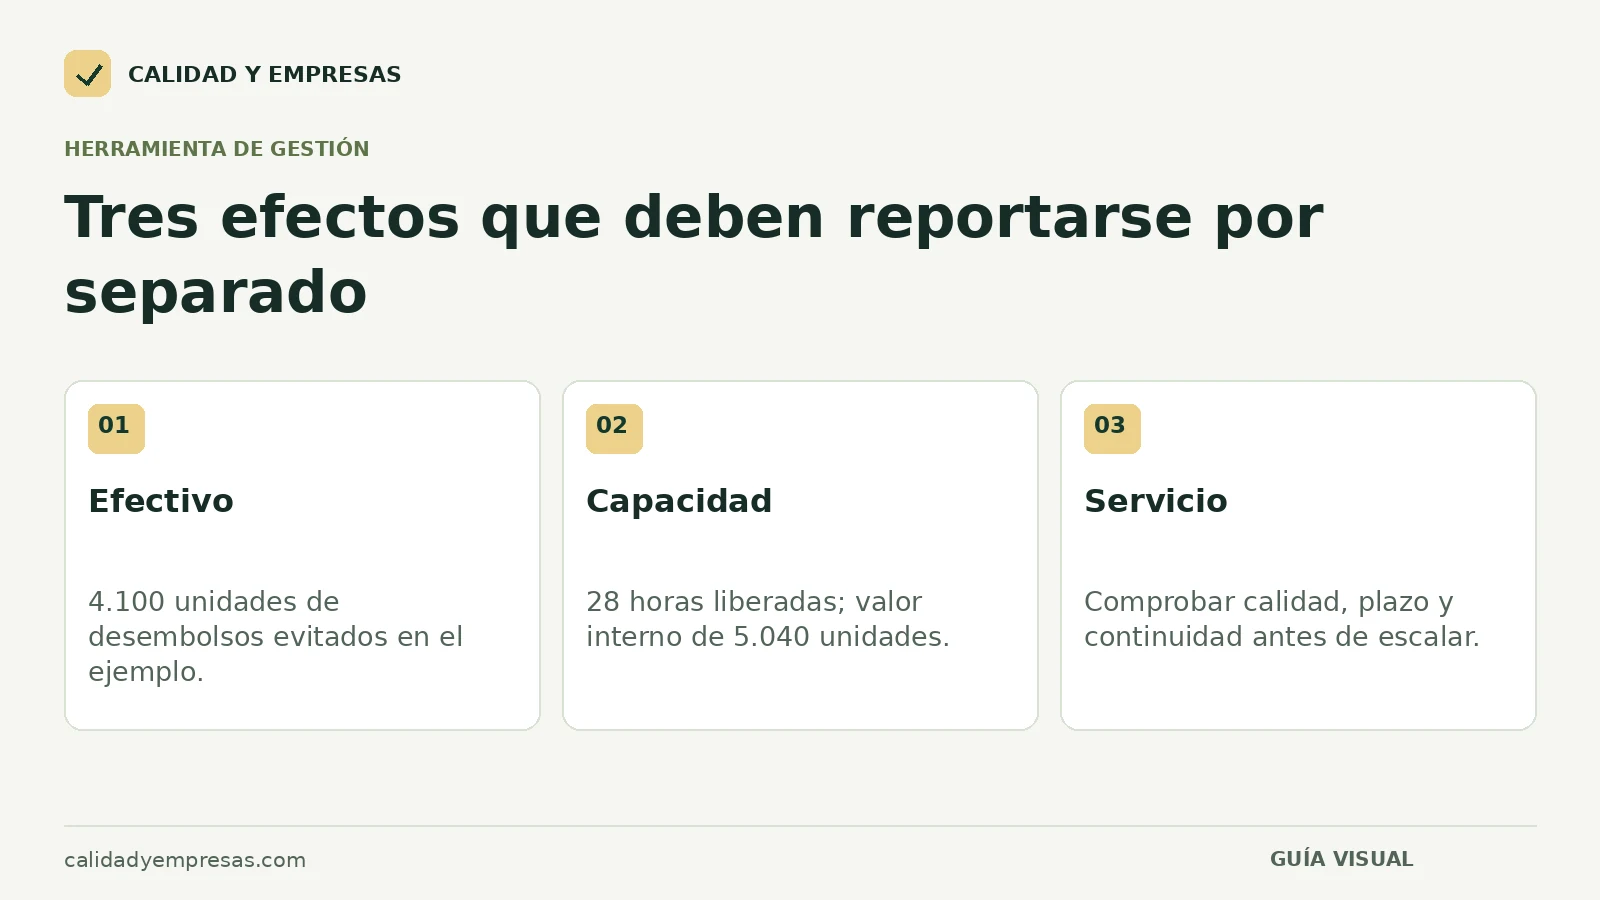
La diferencia es de 2.100 pesos en material, 2.000 en transporte y 28 horas de capacidad, valoradas en 5.040. El beneficio operativo observado suma 9.140, pero el componente de salidas evitadas identificado es 4.100. La dirección debe decidir cómo utilizar las 28 horas y comprobar si el resultado se sostiene antes de proyectarlo a todo el año.
Si solo se consideran los 4.100 mensuales de salidas evitadas y se supone que se mantienen, los 6.000 de implementación se recuperarían en aproximadamente 1,46 meses. Esa división es una aproximación simple: omite impuestos, calendario exacto de pagos, posibles costos recurrentes y variaciones futuras. Es suficiente para mostrar por qué hay que distinguir qué beneficio se está usando en el cálculo.
Evita contar dos veces la misma mejora
Un defecto puede generar desperdicio, horas adicionales, devolución y una entrega urgente. Cada efecto debe registrarse, pero el mismo material no puede aparecer como pérdida de producto terminado y otra vez como consumo adicional si ambos importes describen el mismo recurso. Vincula los registros con un evento o expediente común.
La misma precaución aplica al comparar costos de personal. Si la tarifa horaria ya incluye ciertos cargos indirectos, no vuelvas a agregarlos. Si una mejora libera capacidad pero no reduce gasto, no la sumes como ahorro de nómina y también como margen adicional por las ventas que esa capacidad permite atender sin explicar la relación.
Los costos de calidad y de no calidad ofrecen una clasificación para localizar pérdidas. La evaluación económica necesita un paso adicional: distinguir recursos consumidos, salidas evitables y oportunidades que realmente pueden aprovecharse.
Define qué no debe deteriorarse
Antes de ejecutar, acuerda indicadores de protección relacionados con la propuesta. Si reduces inventario, observa faltantes y cumplimiento de entrega. Si cambias un insumo, verifica conformidad y desempeño. Si disminuyes una actividad de revisión, comprueba que el riesgo siga controlado por otro mecanismo válido.
Esas condiciones no son un obstáculo administrativo. Permiten detectar que el costo se movió a otra parte. Un proveedor más barato puede requerir más inspección, generar rechazos o aumentar existencias de seguridad. Un menor gasto de atención puede prolongar reclamaciones y afectar renovaciones. El costo total debe incorporar los efectos pertinentes y observables.
No reduzcas actividades necesarias para cumplir obligaciones o controlar riesgos de seguridad mediante una simple comparación de precios. Cuando una propuesta toca requisitos legales, contractuales o técnicos, debe revisarla quien tenga competencia para evaluar sus consecuencias. El ahorro económico no convierte en aceptable una condición que incumple una obligación.
Diseña una prueba que permita decidir
Una prueba útil tiene alcance, duración, responsable y criterio de salida. Define qué producto, turno, ruta o grupo de operaciones se modificará. Establece cómo se recopilarán los datos y qué cambio obligará a detener o corregir la prueba. Evita empezar en toda la empresa cuando todavía no se han entendido las excepciones.
Registra la condición inicial y los factores que pueden alterar la comparación: volumen, complejidad, precio de insumos, personal disponible o cambios de cliente. No necesitas un experimento académico para cada mejora, pero sí suficiente trazabilidad para explicar por qué crees que la intervención produjo el resultado.
Al terminar, compara beneficio, costo y condiciones de protección. Si el ahorro esperado no aparece, identifica si falló la idea, la ejecución o la medición. Si el servicio se deterioró, no ocultes ese efecto detrás de una cifra favorable de gasto. La decisión puede ser ajustar, ampliar, detener o mantener una prueba adicional.
Organiza una cartera pequeña de iniciativas
La dirección suele obtener más control al comenzar con pocas mejoras bien definidas que con una lista extensa sin responsables. Selecciona oportunidades con evidencia suficiente y capacidad real de ejecución. Reserva tiempo de las áreas implicadas y evita que varias iniciativas compitan por la misma persona o por la misma ventana de producción.
Para cada iniciativa, conserva una ficha con problema, alcance, línea base, beneficio esperado, inversión, riesgos, responsable y fecha de revisión. El beneficio debe tener una fuente de comprobación: factura, consumo, horas registradas, nota de crédito o resultado comercial. Una cifra escrita en una presentación no es evidencia de ahorro.
Finanzas puede validar la naturaleza económica del beneficio. Operaciones confirma el cambio en el proceso. Comercial o servicio revisa el efecto en el cliente. La dirección resuelve prioridades y asegura que una mejora local no contradiga otro objetivo del negocio.
Comprueba que el resultado continúe después del proyecto
Una mejora puede perderse cuando cambia el personal, aumenta la demanda o se introduce una variante. Incorpora el nuevo método a la operación, identifica quién lo mantiene y define qué señal mostrará que el problema reapareció. El seguimiento debe formar parte del proceso habitual y no depender de reuniones extraordinarias indefinidas.
Revisa los beneficios recurrentes con datos reales y conserva separados los efectos únicos. Si las condiciones cambian, actualiza la estimación. No sigas acumulando un ahorro supuesto cuando el volumen disminuyó, el costo de insumos subió o el nuevo método dejó de utilizarse.
Finalmente, observa el margen de utilidad junto con el servicio y la caja. La reducción de costos tiene sentido cuando mejora la capacidad del negocio para cumplir y generar resultados. El director debe poder explicar qué recurso se usa mejor, qué pérdida desapareció y qué evidencia demuestra que el beneficio llegó.
Tu siguiente paso
Usa estos puntos para revisar el tema con tu equipo.
Preguntas frecuentes
¿Reducir tiempo de trabajo siempre reduce costos?
Puede liberar capacidad sin modificar la nómina. Para convertir esa capacidad en beneficio económico, verifica si evita horas extra, contratación externa u otros desembolsos, o si permite atender demanda adicional con contribución positiva.
¿Conviene comenzar por el gasto más grande?
Conviene revisar importes relevantes, pero también causas, posibilidad de intervención, riesgos y costo de implementar. Una partida grande puede ser necesaria; una pérdida menor pero repetida y controlable puede ofrecer una mejor primera prueba.