La calidad también debe verse en términos económicos
Una empresa puede conocer cuánto paga por inspecciones y capacitación, pero no cuánto consume al corregir pedidos, repetir servicios o atender devoluciones. Esas pérdidas suelen estar repartidas entre materiales, horas, transporte y atención comercial. Sin una clasificación común, la dirección puede recortar prevención mientras sigue financiando fallas que no aparecen en una sola cuenta.
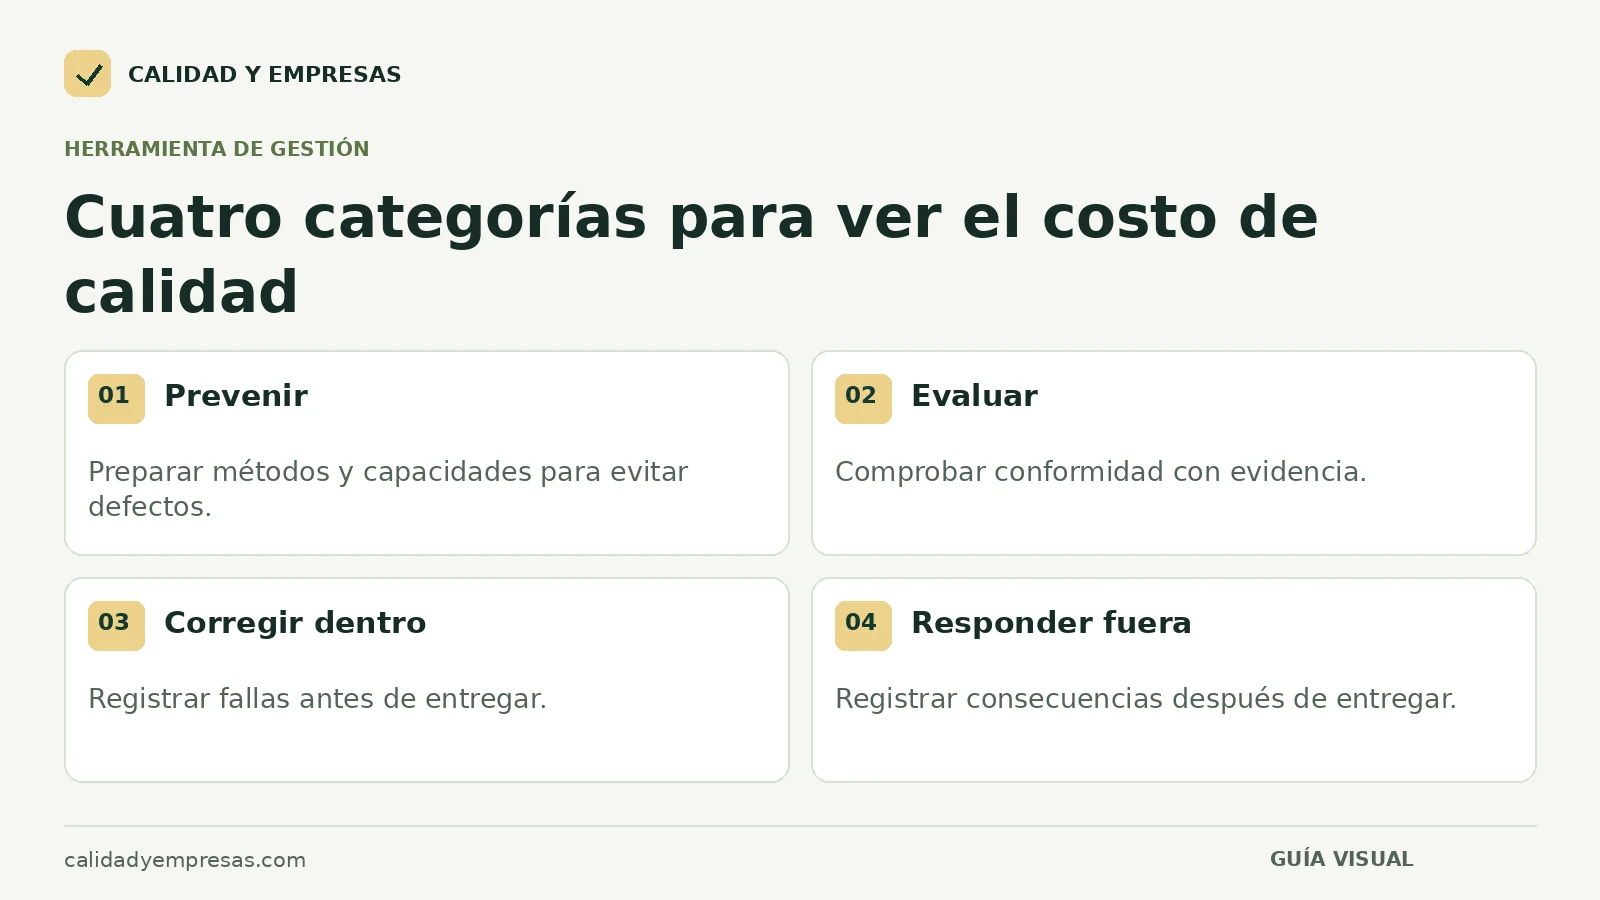
Los costos de calidad permiten ordenar esa información. ASQ distingue prevención, evaluación y fallas internas y externas. Las internas se detectan antes de entregar al cliente; las externas, después. [1] La clasificación ayuda a preguntar cuánto se dedica a evitar problemas, cuánto a comprobar resultados y cuánto a corregir incumplimientos.
Este análisis no reemplaza la contabilidad ni convierte todos los registros operativos en gastos adicionales. Su utilidad es hacer visibles los recursos asociados con la calidad y relacionarlos con decisiones de mejora. Para conseguirlo, define categorías, evidencia y reglas que eviten contar dos veces el mismo evento.
Cuatro categorías con límites claros
| Categoría | Qué representa | Ejemplo de registro |
|---|---|---|
| Prevención | Actividades para evitar problemas | Preparación de un método y formación para aplicarlo |
| Evaluación | Comprobaciones de conformidad | Inspección o prueba con resultado registrado |
| Falla interna | Corrección o pérdida detectada antes de entregar | Material descartado o trabajo repetido |
| Falla externa | Consecuencia detectada después de entregar | Devolución, reparación o nueva prestación del servicio |
Los costos de no calidad suelen concentrarse en las fallas internas y externas. Para usarlos como indicador, escribe qué incluyes y qué dejas fuera. Diferentes organizaciones pueden utilizar alcances distintos; comparar porcentajes sin revisar esa definición puede llevar a conclusiones equivocadas.
Una actividad también puede tener más de un propósito. Si una formación abarca seguridad, operación y calidad, no atribuyas automáticamente todo su costo a prevención de defectos. Define una asignación razonable o conserva el importe en una categoría compartida claramente identificada. Es preferible una limitación explícita que una cifra aparentemente exacta.
Registra el evento antes de sumar sus efectos
Crea un identificador para cada incidencia y relaciona sus consecuencias. Puede ser un lote rechazado, una factura corregida o una visita adicional por un servicio incompleto. Registra fecha, proceso, producto o cliente afectado, cantidad, causa conocida y evidencia. No esperes a cerrar la investigación para comenzar a capturar consumos observables.
Después anota materiales, horas, servicios externos, transporte y otros efectos aplicables. Para cada importe, conserva unidad, cantidad y fuente de valoración. Una hora multiplicada por una tarifa interna es una estimación de recurso utilizado; una factura de mensajería es un desembolso identificable. Ambos ayudan a decidir, pero no describen la misma clase de beneficio recuperable.
Si todavía no sabes cuánto costó una consecuencia, marca el dato pendiente. Un cero significa que el efecto se midió y fue nulo; no debe sustituir una falta de información. Tampoco inventes ventas perdidas o daños reputacionales para completar el registro. Puedes describir esos riesgos por separado hasta contar con evidencia suficiente para estimarlos.
Un registro ilustrativo sin doble conteo
Supón que una empresa revisa un mes y documenta las siguientes actividades e incidencias. Todos los importes son ficticios y se expresan en pesos. Los eventos internos y externos corresponden a operaciones diferentes; ningún material aparece simultáneamente en dos partidas.
| Registro | Concepto | Categoría | Importe |
|---|---|---|---|
| P01 | Preparación y enseñanza de un método de trabajo | Prevención | 3.000 |
| E01 | Pruebas de aceptación del periodo | Evaluación | 2.000 |
| FI01 | Material descartado de un lote | Falla interna | 800 |
| FI02 | 20 horas de corrección valoradas a 60 | Falla interna | 1.200 |
| FE01 | Transporte de devolución | Falla externa | 600 |
| FE01 | Material adicional para reemplazo | Falla externa | 500 |
| FE01 | Atención de la reclamación, tiempo valorado | Falla externa | 400 |
La prevención suma 3.000 y la evaluación 2.000. Las fallas internas totalizan 2.000 y las externas 1.500. El registro completo alcanza 8.500; las fallas representan 3.500 dentro del alcance definido. No sería correcto llamar “desperdicio” a los 8.500, porque una parte corresponde a actividades de prevención y comprobación.
Además, 1.600 de las fallas son tiempo valorado: 1.200 de corrección y 400 de atención. Si esos recursos forman parte de salarios que seguirán pagándose, eliminar la incidencia puede liberar capacidad sin generar el mismo ahorro de caja. Los 1.900 restantes son materiales y transporte identificados, aunque su recuperación efectiva también debe comprobarse.
Errores que inflan el costo de no calidad
El primero es sumar el valor total de una pieza descartada y, además, sus materiales y mano de obra, cuando el valor total ya los incluye. Decide si registrarás el costo completo o sus componentes. El segundo es contar una nota de crédito como pérdida adicional y también registrar como ingreso perdido el mismo importe sin explicar la relación.
Otro error consiste en multiplicar horas por una tarifa que incluye indirectos y después añadir de nuevo esos indirectos. También ocurre que calidad, operaciones y servicio registran la misma incidencia con nombres distintos. Un identificador común y una conciliación periódica ayudan a reconocer esos duplicados.
El análisis del costo del retrabajo profundiza en materiales y horas de una corrección específica. Esta guía mantiene la vista general: cómo integrar distintas pérdidas sin mezclar sus alcances ni sumar efectos incompatibles.
Usa el registro para elegir una mejora
Ordena las fallas por importe, recurrencia y consecuencia para el cliente. Una incidencia poco frecuente puede requerir atención prioritaria si compromete seguridad, cumplimiento o continuidad. El importe medido no es el único criterio para decidir, y la ausencia de un costo registrado no demuestra ausencia de riesgo.
Para una pérdida repetida, identifica qué cambio podría reducirla y qué evidencia comprobaría la relación. En el ejemplo, la dirección podría revisar por qué existen veinte horas de corrección, qué método se aplica y si la formación registrada como prevención aborda realmente esa causa.
Compara el costo de la intervención con los efectos que podrían evitarse. No supongas que aumentar prevención reduce automáticamente todas las fallas. Define una prueba, un periodo y condiciones de seguimiento. La priorización de reducción de costos permite distinguir ahorro, capacidad liberada y efectos sobre el servicio.
Cómo revisar el indicador sin castigar la transparencia
Al comenzar a medir, el costo registrado puede aumentar porque aparecen pérdidas que antes nadie capturaba. Eso no prueba que la operación haya empeorado. Revisa cobertura y calidad del registro junto con el resultado. Si se premia únicamente bajar la cifra, las personas pueden dejar de reportar incidencias.
Compara periodos con volumen y mezcla semejantes o explica los ajustes. Puedes observar costo de fallas por unidad conforme o por pedido atendido, siempre que el denominador tenga sentido para el proceso. Mantén visibles los importes absolutos para no ocultar un problema importante detrás de un promedio.
Finanzas valida criterios de valoración; calidad y operaciones identifican eventos y causas; servicio aporta efectos posteriores a la entrega. La dirección utiliza el conjunto para decidir dónde invertir, qué proceso revisar y cómo comprobar la relación con la rentabilidad del negocio.
Tu siguiente paso
Usa estos puntos para revisar el tema con tu equipo.
Preguntas frecuentes
¿Debe bajar siempre el costo de calidad total?
No necesariamente. Una inversión de prevención o evaluación puede aumentar temporalmente el total mientras se corrigen fallas. Revisa la composición, los resultados y el horizonte de la decisión, no únicamente la suma.